
Dernière mise à jour le : 3 juillet 2026

2025 marque un tournant dans l’univers de l’épargne française, alors que le Livret A baisse la garde pour la première fois en une décennie. Ce phénomène, qui fait grincer des dents, révèle une réalité peu reluisante : pour chaque euro déposé, les retraités ont pris plus de 160 euros d’intérêts en moyenne, un montant en chute libre. Et si cette nouvelle fait les gros titres, elle s’accompagne de deux annonces majeures qui risquent de modifier le paysage de l’épargne : un ajustement du Plan Épargne Retraite pour 2026 et des évolutions dans les taux d’assurance vie. Visiblement, prendre soin de son argent n’est pas aussi simple qu’avant.
Livret A : la décollecte, un coup dur pour les épargnants
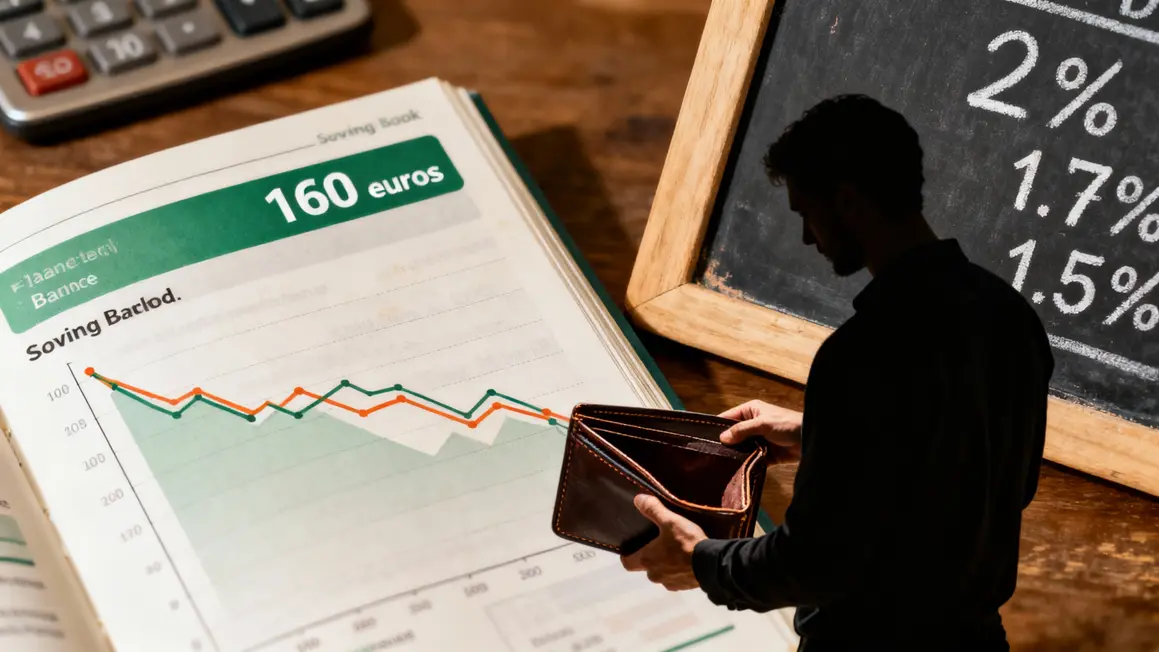
Avec 9,24 milliards d’euros d’intérêts générés en 2025, le Livret A semble à première vue toujours attractif. Cependant, lorsque l’on divise ce montant parmi les épargnants, le cruel constat apparaît : le gain moyen se réduit à seulement 160 euros. Une chute marquante après des années fastes. Ce recul s’explique par la baisse du taux, passé de 2 % en début d’année à 1,70 % en août, pour s’établir à 1,50 % dès février 2026.
Cette situation incite de nombreux ménages à reconsidérer leurs choix d’épargne. L’engouement s’oriente vers d’autres solutions, comme le Livret d’Épargne Populaire (LEP), qui affiche un rendement moyen de 209 euros, ou vers certains contrats d’assurance vie. De leur côté, les épargnants expriment un lourd sentiment d’injustice, se rendant compte que leur épargne ne fait que s’éroder face à une inflation toujours présente.
« J’ai gardé mon Livret A par sécurité, mais cette année, ça devient vraiment décevant. »
2026 : Vers de nouvelles régulations pour le Plan Épargne Retraite
Pour 2026, le budget prévoit de bouleverser le Plan Épargne Retraite (PER) avec des modifications significatives. Par exemple, la possibilité de cumuler les plafonds de déduction fiscale non utilisés sur plusieurs années pourrait donner un coup de fouet à ceux qui ont des revenus fluctuants. Parallèlement, des mesures destinées à durcir l’encadrement des versements après 70 ans visent à freiner les pratiques d’optimisation fiscale de dernière minute.
Ces changements, bien que non encore finalisés, inquiètent et intéressent de nombreux retraités et futurs pensionnés, soucieux de la transmission de leur patrimoine et de la gestion de leur épargne.
Taux d’assurance vie : BNP Paribas maintient la barre à 2,75 %
Dans le domaine de l’assurance vie, chaque annonce est scrutée avec attention. En 2025, BNP Paribas brave la tempête avec un rendement garanti de 2,75 % sur ses fonds euros, un chiffre qui reste stable par rapport à l’année précédente et qui surpasse largement la moyenne anticipée de 2,5 %. Ce type de rendement, face à une inflation qui s’étend tel un voile opacifiant, apparaît comme une des rares lueurs d’espoir pour les épargnants prudents.
Cette stabilité rassurante, même dans un cadre économique incertain, offre aux familles des horizons de valorisation qui prennent en compte non seulement la sécurité, mais également la prévoyance indispensable pour accompagner un proche vulnérable ou préparer sereinement l’avenir.
Cette série de données et de nouveautés s’inscrit dans un contexte où chaque euro épargné prend une importance croissante face à des incertitudes grandissantes. Comment votre situation évolue-t-elle avec ces décisions ? Ces nouveaux taux et règles modifient-ils votre approche de l’épargne et de la transmission ?




