
Dernière mise à jour le : 30 mars 2026

Les nouvelles concernant les taux des livrets réglementés viennent de tomber : une baisse officielle, annoncée pour le 1er février 2026. Dans un contexte économique déjà délicat, cette décision suscite une vague de colère et d’inquiétude. Alors que les chiffres se succèdent et que le pouvoir d’achat semble à la peine, les épargnants se sentent bien souvent abandonnés. Comment expliquer ce sentiment de trahison au cœur d’un jeu d’équilibriste où les petites économies deviennent la variable d’ajustement de choix politiques complexes ? Faisons le tour de la question.
Baisse des taux : un choc pour les épargnants
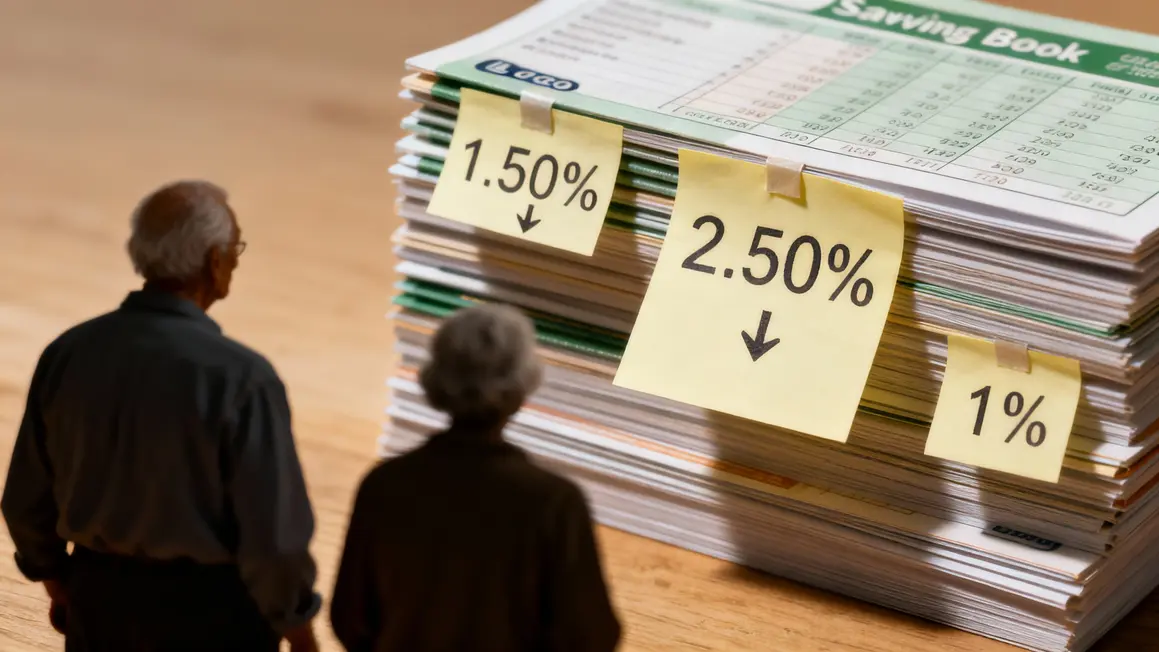
Les chiffres parlent d’eux-mêmes : le Livret A à 1,50 %, le LEP à 2,50 %, et le LDDS aligné à 1,50 %, tandis que le CEL se réduit à 1 %. Malgré les promesses du ministre de l’Économie de « préserver le pouvoir d’achat », de nombreuses familles éprouvent un doute profond face à la diminution de leur épargne. Comment espérer un avenir serein lorsque chaque euro est grignoté par l’inflation, même modérée ?
“J’ai mis de côté sur un Livret A pour sécuriser la transition de ma mère en maison de retraite. Aujourd’hui, j’ai l’impression que l’État reprend d’une main ce qu’il donne de l’autre…”
Pour ceux qui jonglent entre frais de santé et préparatifs de déménagement, chaque baisse de rendement, même minime, fait mal. C’est la réalité d’un pouvoir d’achat qui se réduit comme peau de chagrin.
Les règles des taux : une jungle opaque
Derrière ces taux se cache un véritable casse-tête. Des calculs obscurs, alliant inflation officielle et taux interbancaires, rendent la situation floue. Bien que certains rendements semblent être ajustés mécaniquement, la réalité pour l’épargnant reste bien différente. Dans ce labyrinthe, il est difficile de trouver son chemin, et le sentiment d’injustice se renforce chaque année.
La promesse d’« coups de pouce » pour les livrets populaires ne fait que masquer une dure réalité : pour beaucoup, le rendement continue de diminuer.
Le poids du modèle social : qui le porte vraiment ?
Ce n’est pas qu’un simple ajustement technologique ; la révision des taux pour 2026 illustre une stratégie claire. C’est ici que se pose une question cruciale : qui finance réellement le logement social ? Paul, 69 ans, l’exprime avec une chaleur humaine :
“Je pensais que ces placements étaient là pour protéger mes petites économies. En réalité, je découvre qu’ils servent surtout à d’autres, pendant que je rogne sur mes loisirs.”
Alors que le Livret A se positionne comme la principale source de financement pour les HLM, à quel prix pour ceux qui voient leur capital stagner ?
LEP : un répit sous conditions
Certes, le LEP propose un rendement de 2,50 %, mais quel est le prix à payer ? Ce produit reste accessible uniquement aux foyers à revenus modestes, plafonné à 10 000 €. Pour beaucoup de seniors, légèrement au-dessus de ces seuils, c’est la double peine. Incapables de bénéficier de ces aides, ils voient leurs économies diminuer de façon significative.
Colère et avenir incertain : la parole des familles
Les témoignages affluent des familles qui naviguent dans cette mer tumultueuse avec des proches âgés. Mireille, 82 ans, partage son ressenti : « Ma fille m’aide pour la gestion de mon épargne, mais elle se décourage face à la multiplication des baisses. On a l’impression que nos efforts d’économie ne servent plus à rien. »
Comment comprendre cette exclusion systématique d’une partie des ménages ? Qui sont réellement les bénéficiaires des politiques d’épargne ?
Rendement et fiscalité : une réalité déconcertante
Même lorsque les taux semblent supérieurs à l’inflation, le rendement réel laisse souvent à désirer. Pour les produits soumis à une fiscalité complexe, la lisibilité s’évanouit encore plus, surtout pour les familles et les seniors. Ce qui devait être un outil de sécurité se transforme en défis multiples, amplifiant leur sentiment d’incertitude.
Quelles stratégies face à cette situation ?
De nombreux conseils émergent du terrain : il est crucial de vérifier l’éligibilité au LEP via des services publics ou sa banque, de ne pas laisser de grosses sommes sur les livrets aux rendements faibles, et d’explorer, si possible, des options comme les assurances-vie en euros. Diversifier son épargne pourrait s’avérer judicieux pour faire face à une situation précaire.
Et après ? Un appel à l’éveil collectif
Le futur des ajustements de taux reste vague, laissant craindre un nouvel hiver économique pour l’épargne cet été. Cette situation, souvent vécue sans aucune marge de manœuvre, alimente une colère sourde. La véritable question est de savoir comment répartir le poids d’un modèle social qui, paradoxalement, semble fragiliser davantage ceux qui en ont le plus besoin.
Derrière ces baisses, ce sont des familles qui luttent chaque jour avec des défis, chacune se battant pour un avenir meilleur. Les choix et les priorités doivent être redéfinis, car chaque euro perdu pèse lourd dans le quotidien des aidants et des vulnérables. Que nous réserve l’avenir ? À suivre.




