
Dernière mise à jour le : 30 mars 2026

Les temps sont durs pour les épargnants français. À partir du 1er février 2026, une nouvelle vague de baisses des taux de rémunération du Livret A, du LDDS et d’autres livrets réglementés va frapper directement les millions de Français qui comptent sur ces placements pour s’assurer une sécurité financière. Ce phénomène, qui suscite déjà des inquiétudes, affectera particulièrement les plus vulnérables : seniors, familles modestes et étudiants. Une réalité qui risque d’aggraver encore leur situation, alors que la précarité financière est déjà bien présente dans les conversations du quotidien.
Une chute des taux inquiétante : préparez-vous à des pertes
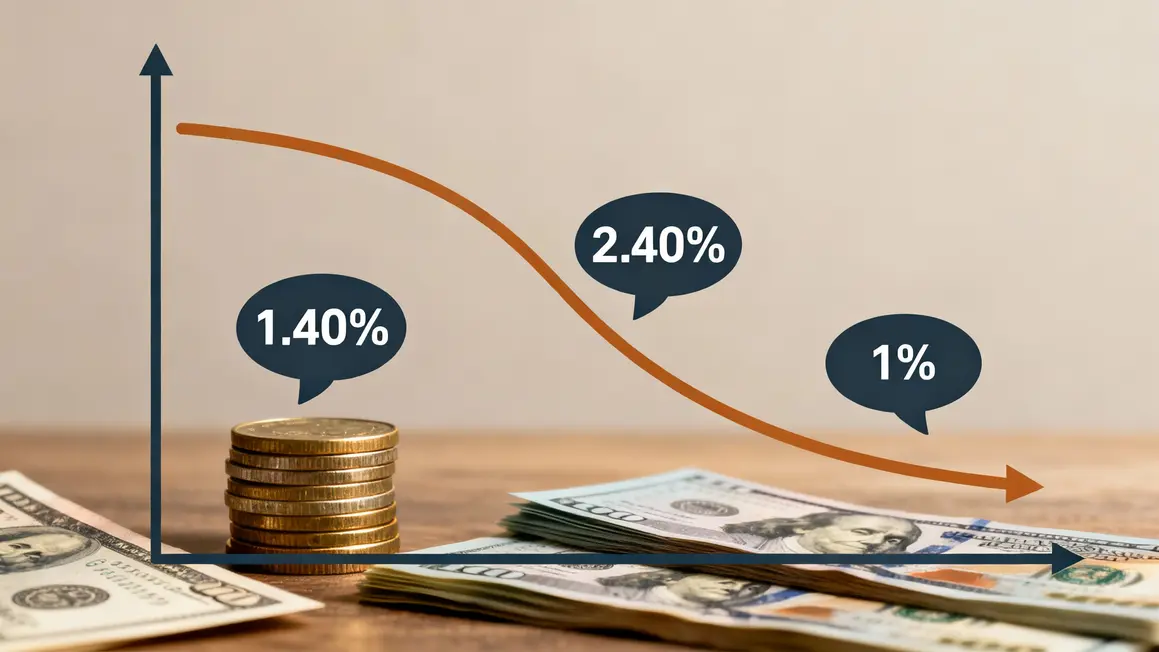
Dès le 1er février, le Livret A et le LDDS verront leur taux plonger de 1,70 % à environ 1,40 %. Une baisse de 0,30 point qui survient alors que l’inflation est désormais stabilisée sous les 1 % et que le taux interbancaire européen (€STR) poursuit sa descente. Les nouvelles ne s’arrêtent pas là : le LEP, destiné aux ménages modestes, pourrait passer de 2,70 % à potentiellement 1,90 %. Tandis que le compte épargne logement (CEL) diminuera de 1,25 % à 1 % et que les livrets jeunes suivront cette tendance déclinante.
Les conséquences de la baisse des taux sur votre épargne
Les ajustements automatiques de révision laissent peu de place à l’optimisme : seuls les nouveaux Plans d’Épargne Logement (PEL) ouverts depuis janvier 2026 bénéficieront d’une hausse à 2 %. Pour le reste, la tendance est à la baisse, entraînant une diminution significative des gains et pénalisant ceux qui dépendent d’une épargne sécurisée, que ce soit par obligation ou par choix. Les chiffres parlent d’eux-mêmes : un Livret A bien rempli avec 15 000 € pourrait engendrer une perte de près de 45 € par an, tandis qu’un LEP à 7 700 € subirait une perte de plus de 23 €.
Les épargnants vulnérables en première ligne de cette injustice
Pour les personnes âgées, les familles monoparentales ou les étudiants, cette situation ressemble à un coup de massue. Beaucoup espéraient une protection renforcée pour le LEP : au lieu de cela, rien n’est garanti. Les réactions des concernés ne se sont pas fait attendre, avec un sentiment croissant d’injustice. « On nous incite à épargner prudemment, mais on rogne encore sur ce qui aide à finir le mois », déplore Mireille*, retraitée à Nantes.
L’épargne réglementée devait être un refuge pour les plus fragiles, mais aujourd’hui, elle ne parvient plus à suivre le rythme de la vie chère.
Quelles implications pour les épargnants dans les mois à venir ?
Les derniers chiffres ne seront révélés qu’après la publication de l’inflation de décembre 2025 prévue mi-janvier. Toute modification en dernier recours sera surveillée de près, notamment pour le LEP. D’ici là, chaque foyer doit repenser sa stratégie d’épargne : peut-on encore compter sur ces livrets pour faire face à une situation imprévue ou est-il temps de considérer d’autres options ? Les banques et les familles scrutent les évolutions réglementaires, alors que la pression monte et que l’été 2026 annonce de nouvelles révisions de taux.
Cette situation est-elle en train de redéfinir votre approche de l’épargne ? Les témoignages dans la communauté sont cruciaux pour mieux appréhender cet enjeu économique. Partagez vos réflexions et vos expériences avec vos proches pour mieux naviguer dans ce nouveau paysage financier.




