
Dernière mise à jour le : 30 mars 2026

Le monde de l’épargne retraite vient de recevoir un signal d’alarme qui résonne fort : à compter de janvier 2026, tous les plans d’épargne retraite (PER) seront frappés par une hausse de la CSG, alourdissant ainsi la fiscalité pour des millions de retraités et de familles. Dans un contexte déjà tendu, où le pouvoir d’achat est scruté de près, cette annonce ne manquera pas d’induire des effets chez ceux qui comptent sur leur épargne pour équilibrer leur budget.
Un bond surprenant : la CSG augmente de 1,4 point
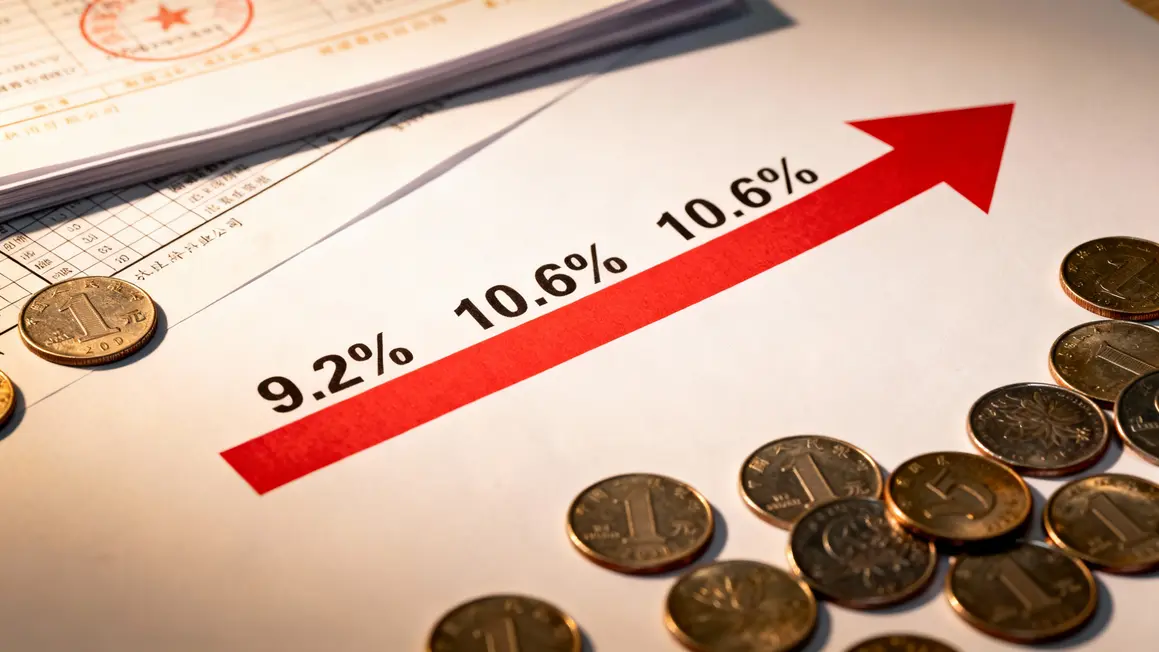
Dès 2026, le paysage fiscal devient plus lourd pour les épargnants : la CSG grimpe de 9,2 % à 10,6 % sur les gains issus des PER, qu’ils soient gérés par une banque ou une compagnie d’assurance. À la première sortie, le taux de prélèvements sociaux s’élève à 18,6 %, et le prélèvement forfaitaire unique atteint désormais 31,4 %. Autant dire que les compléments de revenu attendus à la retraite seront singulièrement impactés.
Pas de distinction : tous les PER à la même enseigne
Contrairement à d’autres placements, comme certains contrats d’assurance-vie, cette réforme ne laisse aucune place à l’exception. Aucune protection pour les PER : chaque contrat, chaque rachat et chaque rente sera soumis à cette augmentation. La Direction générale des finances publiques a été claire : pas de transition douce malgré les attentes des assurés et des associations. La fragilité de l’épargne retraite ne semble pas avoir été prise en compte.
Des pertes concrètes : jusqu’à 28 € de plus pour 2 000 € de gains
Pour ceux qui envisagent une sortie annuelle de 5 000 € avec 2 000 € d’intérêts, la ponction supplémentaire atteindra 28 € dès la première année. Sur dix ans, ce sont plusieurs centaines d’euros qui s’évaporent. Dans un climat inflationniste et face à la montée continue des frais de santé, ce coup dur est difficile à encaisser.
Ressentiments et indignation : une mesure mal perçue
L’absence d’une « double mesure » exacerbe l’incompréhension. Pour beaucoup, cette décision est vécue comme une sanction, ciblant ceux qui avaient anticipé leur retraite. Des experts et des plateformes spécialisées dénoncent une fiscalité punitive qui contredit l’esprit même de l’épargne encouragée par l’État.
L’impact psychologique sur ceux qui comptaient sur chaque euro du PER pour vieillir dignement est indéniable.
Rien à faire : pas d’échappatoire face à la hausse
Aucune marge de manœuvre : la hausse s’appliquera à chaque PER actif. Les retraités et les aidants sont désormais contraints de revoir leurs stratégies, avec une vigilance accrue lors des déclarations fiscales. Étonnamment, les organismes de défense semblent demeurer silencieux alors que la colère gronde chez les épargnants affectés.
Déclarations PER : être vigilant est plus que jamais crucial
Les règles de calcul de la CSG nécessiteront une attention particulière dès la déclaration de 2026. Il est impératif de conserver tous les justificatifs de rachat ou de rente, tout en scrutant les nouvelles rubriques en ligne, faute de quoi, des pénalités inattendues pourraient survenir.
Ajustements : repenser sa stratégie face à la fiscalité accrue
Dans un contexte de hausse, certains ménages envisagent de réorienter une part de leur épargne vers des produits moins taxés ou de rechercher des conseils pour adapter leurs modalités de sortie. Les options sont limitées, mais la réactivité est plus nécessaire que jamais pour préserver son pouvoir d’achat.
Ce revirement fiscal remet en question la confiance des épargnants et intensifie les préoccupations autour du financement de la retraite. La situation mérite réflexion et pourrait bien être au cœur des discussions dans les mois à venir.




