Dernière mise à jour le : 3 octobre 2025

Recevoir un virement bancaire de 200 euros sans l’avoir demandé, ça interpelle. En fin d’année surtout, des millions de Français constatent ce crédit automatique sur leur compte, sans toujours en comprendre l’origine. Est-ce une aide de l’État ? Une prime surprise ? Ou un simple remboursement ? La vérité est souvent beaucoup plus simple : dans la grande majorité des cas, ces 200 euros correspondent aux intérêts annuels du Livret A, un placement détenu par 56 millions d’épargnants en France. En 2024, le versement moyen s’est élevé à 212 euros par titulaire, exonérés d’impôts et de prélèvements sociaux.
Mais attention : ce n’est pas la seule explication possible. Entre aides sociales, remboursements de mutuelles ou encore primes bancaires, plusieurs scénarios peuvent expliquer un virement de ce montant. Et dans certains cas, il peut même s’agir d’une erreur qu’il faudra restituer.
Un virement de 200 euros : la cause la plus fréquente (le Livret A)
Dans la majorité des cas, si vous voyez apparaître un virement d’environ 200 euros sur votre compte courant à la fin de l’année, il ne s’agit pas d’une erreur. C’est tout simplement le versement des intérêts annuels de votre Livret A. Ce placement est le produit d’épargne préféré des Français : plus de 56 millions de personnes en possèdent un, soit près de 8 habitants sur 10. En 2024, le taux d’intérêt a été maintenu à 3 %, ce qui a généré un versement moyen de 212 euros par épargnant. Pas étonnant, donc, que la requête “virement bancaire 200 euros” explose à cette période de l’année.
Comment ça fonctionne ?
Les intérêts du Livret A sont calculés deux fois par mois, le 1er et le 16, selon la fameuse règle des “quinzaines”. Tout est ensuite additionné et versé en une seule fois, le 31 décembre ou dans les tout premiers jours de janvier. Résultat : une petite rentrée d’argent bienvenue pour clôturer l’année.
Un placement sécurisé et exonéré d’impôts
Autre atout : les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Autrement dit, si vous recevez ces 200 euros, c’est bien un gain net. Ce mécanisme, automatique et encadré par l’État, fait du Livret A un refuge pour les épargnants. Bref, dans 8 cas sur 10, le virement bancaire de 200 euros correspond simplement à la rémunération annuelle de votre épargne. Mais si vous ne détenez pas de Livret A, d’autres explications sont possibles.
Autres origines possibles d’un virement de 200 €
Si vous n’avez pas de Livret A, ou si son solde est trop faible pour générer une telle somme, un virement de 200 euros peut provenir d’autres sources. Le libellé indiqué sur votre relevé bancaire est alors la première piste à vérifier.
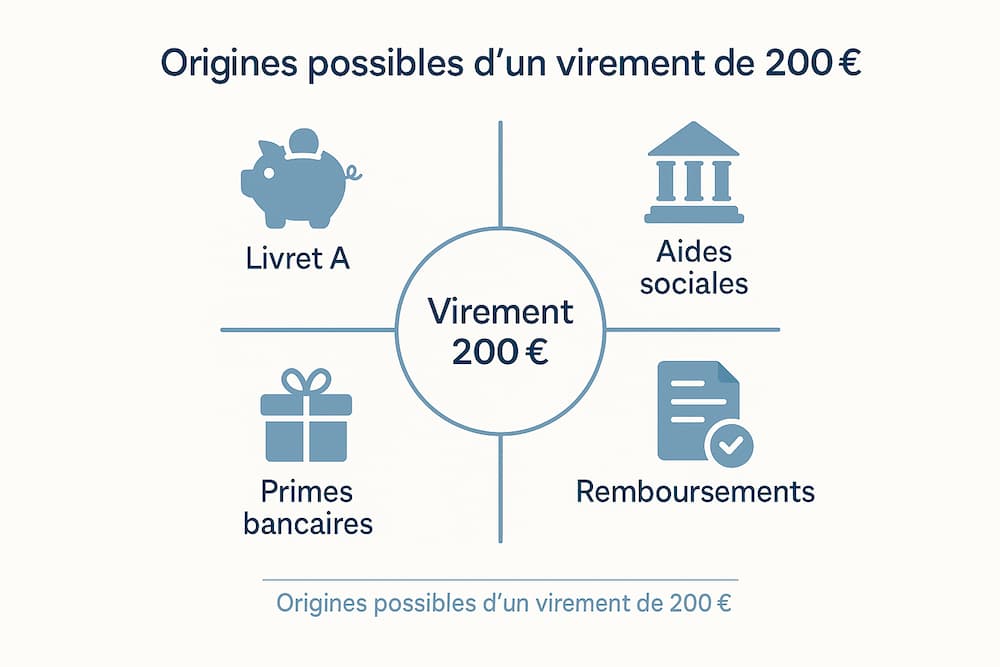
Aides sociales et primes exceptionnelles
Certains virements proviennent directement d’organismes publics.
- CAF : par exemple la prime d’activité, dont le montant peut varier autour de 200 euros selon les situations.
- Prime énergie : aides ponctuelles versées pour compenser la hausse des factures.
- Pôle emploi ou Caisse de retraite : régularisations ou rappels de droits.
Remboursements divers
Un virement de 200 euros peut aussi être le résultat d’un trop-perçu :
- Mutuelle santé : remboursement après ajustement de cotisations ou de soins.
- Fournisseur d’énergie / opérateur téléphonique : régularisation de facture.
- Administration fiscale : restitution après un trop-payé d’impôts.
Transferts entre particuliers
Le montant peut simplement correspondre à :
- Un remboursement d’un proche (dépense partagée, caution, loyer).
- Le règlement d’un service occasionnel (cours, garde d’enfant, dépannage).
Primes et offres bancaires
Enfin, certaines banques proposent régulièrement des primes à l’ouverture ou au parrainage :
- Offre de bienvenue (jusqu’à 200 euros crédités pour l’ouverture d’un compte avec versement initial).
- Prime de parrainage : 200 euros offerts au parrain si le filleul respecte certaines conditions.
Il existe de nombreuses explications possibles. D’où l’importance de toujours contrôler le libellé exact du virement avant d’utiliser la somme.
Que faire en cas de virement inconnu ?
Recevoir 200 € sans explication sur son compte peut paraître une bonne surprise, mais il ne faut pas agir à la légère. La première étape consiste à examiner attentivement le libellé du virement sur votre relevé : bien souvent, le nom de l’organisme apparaît clairement, qu’il s’agisse de la CAF, d’une mutuelle, d’un fournisseur ou encore des intérêts d’un livret d’épargne. Si rien n’est clair, la solution la plus sûre reste de contacter votre banque. Votre conseiller est en mesure de retracer l’IBAN de l’émetteur et de confirmer en quelques heures, parfois 24 à 48 h maximum, l’origine exacte de la somme.
En attendant cette vérification, il est fortement déconseillé de dépenser l’argent. En effet, si le virement s’avère être une erreur, vous serez dans l’obligation de le restituer et une utilisation prématurée peut compliquer la procédure. Mieux vaut donc patienter et s’assurer de la légitimité de ce versement avant toute dépense.
Les risques juridiques : que dit la loi ?
Si un virement de 200 € n’a rien à voir avec vos droits (épargne, aides sociales, remboursement), il peut s’agir d’une erreur. Et dans ce cas, la loi est très claire. L’article 1302 du Code civil stipule que « tout paiement suppose une dette ; ce qui a été reçu sans être dû est sujet à restitution ». Autrement dit, si vous percevez une somme qui ne vous appartient pas, vous devez la rendre.
La jurisprudence distingue deux situations. En cas de bonne foi, vous n’encourez pas de sanction : il vous suffira de restituer la somme perçue par erreur, sans pénalité. Mais si vous êtes de mauvaise foi, c’est-à-dire que vous avez dépensé volontairement un montant en sachant qu’il ne vous revenait pas, la situation se complique. La justice peut alors exiger non seulement le remboursement intégral, mais aussi les intérêts générés, voire engager votre responsabilité pénale.
C’est pourquoi les banques et juristes rappellent une règle simple : ne jamais utiliser un virement dont vous n’êtes pas certain de l’origine. Une déclaration rapide auprès de votre conseiller prouve votre bonne foi et vous met à l’abri de toute complication.
Ces 200 € sont bien à vous ? Comment les utiliser intelligemment
Lorsqu’il s’agit bien des intérêts de votre épargne ou d’une prime légitime, ces 200 euros ne doivent pas être considérés comme une simple dépense de confort. Utilisés stratégiquement, ils peuvent renforcer votre situation financière. Voici quelques pistes.
- Renforcer votre épargne de précaution : laisser cette somme sur votre Livret A ou la transférer vers un LDDS permet de profiter d’intérêts garantis et exonérés d’impôts. Un petit effort qui capitalise avec le temps.
- Réduire un découvert bancaire : si vous êtes à découvert, utiliser ces 200 € permet de limiter immédiatement les frais. À 15 % de taux moyen, c’est une économie rapide et significative.
- Rembourser un petit crédit : sur un prêt personnel de 1 000 € à 8 %, un remboursement anticipé de 200 € permet d’économiser une partie des intérêts dus.
- Dynamiser vos placements : pour les épargnants plus expérimentés, cette somme peut être redirigée vers une assurance-vie ou un PEA, où le rendement est potentiellement supérieur (3 à 4 % en moyenne sur les fonds en euros).
- Financer une dépense utile : réparation d’un appareil électroménager, frais de scolarité, achat nécessaire reporté… utiliser ce montant pour un besoin concret évite souvent de futurs coûts plus importants.
Ces 200 euros sont une opportunité financière. La question n’est pas “que vais-je acheter avec ?”, mais “comment vais-je les transformer en levier pour améliorer ma situation ?”.