
Dernière mise à jour le : 3 juillet 2026

À première vue, un simple relevé fiscal peut sembler banal, mais pour Marie*, ce fut un tournant inattendu dans sa retraite paisible. En gérant son budget comme une ballerine sur un fil, elle jonglait astucieusement avec chaque euro. Pourtant, ce matin-là, alors qu’elle feuilletait un dossier sous un éclairage tamisé, une mention anodine a tout remis en question. « Application du forfait de 2 000 euros pour abattement fiscal des pensions. » Cette phrase, sans éclat, a jeté une ombre sur son équilibre financier, méritant qu’on s’y attarde. Comme quoi, même dans la routine du quotidien, l’imprévu peut surgir à tout moment.
Quand la vigilance s’illustre par un tracas inattendu
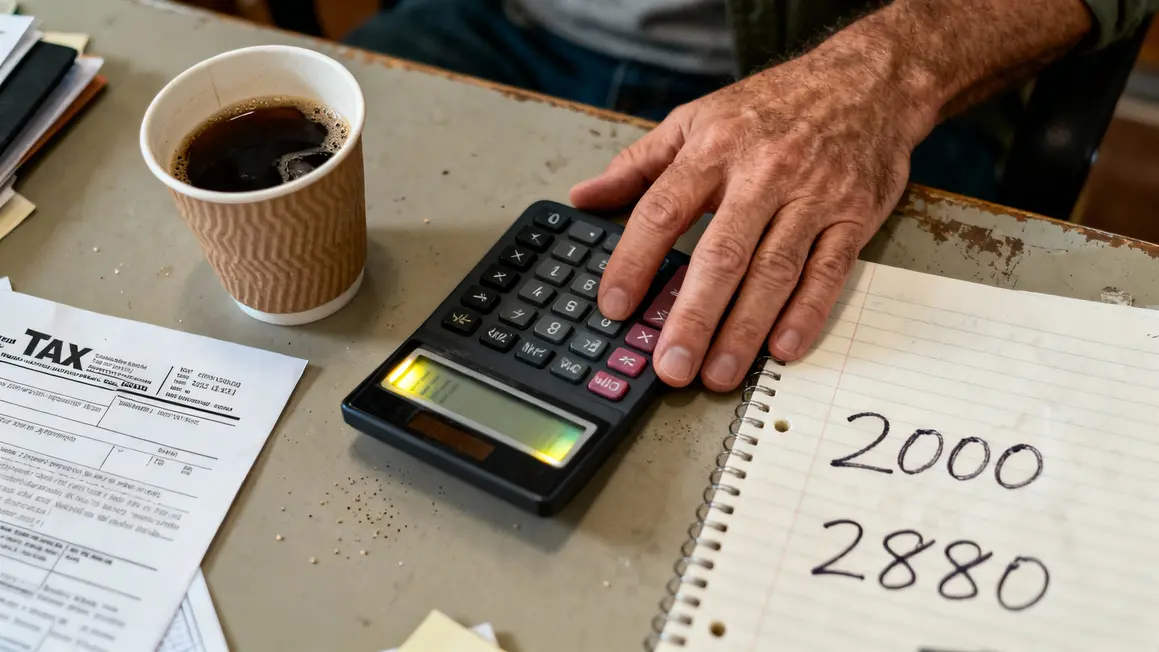
Le café refroidit doucement sur son bureau encombré. Marie* relit cette phrase, et l’inquiétude s’installe. Où est passé l’abattement de 10 % qu’elle considérait acquis depuis des années ? En consultant sa calculatrice et en croisant les chiffres, elle réalise avec stupéfaction qu’il lui manque 880 euros par an non imposables. Une somme qui, pour elle, constitue un vrai bouleversement. La tranquillité de ses journées s’étiole, tandis qu’une certitude s’affirme en elle : « On m’a changé les règles sans même un mot. Si je n’avais pas fait attention, j’aurais passé à côté ».
Plonger au cœur d’un imbroglio administratif
Dans la foulée, c’est la quête frénétique sur internet. Elle scrute forums, articles et simulateurs. Comme elle, d’autres retraités font face au même questionnement. Certains parlent de manque de transparence, d’autres évoquent une volonté sournoise de réduire les droits. Marie* se décide à appeler les impôts : trente-deux minutes en attente, puis une voix glaciale, des réponses noires de flou. « Abattement forfaitaire, pas de changement pour la majorité », prétend-on. Qu’en est-il vraiment ?
« On croit que 2 000 euros, c’est avantageux. Mais pour moi, c’est au contraire une perte, et personne ne m’a expliqué ça clairement. » Marie*
Éprouver le parcours du combattant administratif
Marie* n’est pas seule dans ce combat. Martine*, sur un autre forum, raconte sa confusion face à cette mention sur son relevé fiscal : « J’ai voulu vérifier avec des simulateurs, mais rien ne concorde. C’est le flou total. » Les appels, les messages restés sans réponse, une incompréhension ambiante : un véritable parcours semé d’embûches. Rien n’avance. Entre les justificatifs à fournir et l’indifférence des réponses officielles, l’impression de briser un mur de silence est palpable. En fait, la question qui taraude les esprits reste : « Est-ce qu’on veille vraiment sur nos aînés ou profite-t-on de leur lassitude ? »
La vérité dissimulée derrière une simple ligne
Les calculs font réfléchir. Pour un retraité dont la pension s’élève à 2 400 euros par mois, l’abattement de 10 % lui offrait 2 880 euros non imposables. Avec le forfait, il ne reste que 2 000 euros. Conséquence directe : 880 euros supplémentaires à déclarer. En un an, c’est une somme qui s’efface petit à petit, comme une illusion. Cette réforme ne touche pas seulement les individus, elle impacte aussi les couples. Bien que sur le papier, cela ait l’apparence d’une solution équitable, la réalité s’avère souvent plus amer. La méfiance grandit alors que personne n’a pris la peine d’envoyer une note explicative, noyée parmi tant d’autres.
Face au découragement, des stratégies financières émergent
C’est au détour d’une conversation avec sa fille que Marie* découvre une astuce souvent ignorée : le virement automatique. Ainsi, dès le versement de sa pension, elle programme un transfert vers un compte épargne. Cette somme, dissimulée avant même d’être envisagée, devient une routine. « Je fais comme si j’avais moins, et finalement, ça m’aide quand les hausses fiscales surviennent », confie-t-elle. Pour Élisabeth*, 67 ans, cet argent invisible est devenu une bouée de sauvetage face à des imprévus. De son côté, Marcel*, veuf de 72 ans, associe chaque virement à un projet spécifique, permettant ainsi une respiration budgétaire.
Anticiper, une nécessité pour éviter les pièges
Pour nombre de retraités, ces stratégies constituent une véritable résistance. Au lieu d’attendre désespérément un changement de cap administratif, ils cherchent à renforcer leur libre arbitre. En analysant leurs dépenses récurrentes ou en se fixant une période de réflexion avant chaque achat, ils tentent d’anticiper les événements futurs. Et ils se tiennent informés des réformes à venir pour éviter de se faire surprendre.
Le véritable danger est souvent invisible : ces petites lignes capables de ronger peu à peu le budget, sans avertissement. L’expérience de Marie*, Martine* et tant d’autres laisse une empreinte amère, mais également un sentiment de fierté d’avoir révélé les failles d’un système parfois opaque.




