
Dernière mise à jour le : 20 mars 2026

Marie, un visage parmi tant d’autres, croyait avoir enfin trouvé le repos après quarante-cinq années passées à la chaîne de l’usine textile à Lille. Elle imaginait un avenir paisible, jusqu’à ce fameux matin où une lettre de l’Agirc-Arrco a chamboulé ses rêves. « Dès janvier 2026, votre pension sera réduite de 10 %. Fin du bonus. » Un coup de poignard, qui lui retire 150 euros de sa retraite complémentaire, comme si la terre se dérobait sous ses pieds.
La lettre qui détruit l’équilibre fragile
 Dans l’éclat glacial d’un hiver lillois, Marie relit ce courrier frénétiquement. Les chiffres tournent inlassablement dans sa tête, la colère grossit. Ce supplément était son havre de paix, le réconfort promis aux travailleurs aguerris. Avec ce bonus, elle pouvait se permettre des sorties avec sa petite-fille, une aide-ménagère, ou des fruits frais au marché. Mais maintenant, chaque euro devient un combat. Elle fait les comptes, rayant peu à peu les petits plaisirs, abandonnant le marché de Wazemmes pour les conserves. Des séances de kinésithérapie annulées, une coiffure négligée. L’injustice s’installe, et son cœur en prend un coup.
Les débuts d’une désillusion
C’est un conseiller en ressources humaines qui l’avait convaincue de prolonger son parcours : « C’est une vraie récompense, on ne vous le retire pas ! » Épuisée, elle avait pourtant accepté de travailler deux ans de plus. Dans les brochures et à l’oral, rien n’indiquait que ce bonus avait une date d’expiration. « On vous bonifie votre pension si vous contribuez deux années de plus au système », lui disait-on. Pourtant, une mention discrète précisait que ce bonus ne serait que temporaire, sans jamais être vraiment clarifié.
Marie, comme des milliers d’autres retraités du secteur privé, est frappée de plein fouet en janvier 2026 lorsqu’elle réalise que le jeu était truqué. Ce coefficient de majoration, cette petite phrase bureaucratique incomprise, lui retire instantanément ce qu’elle pensait acquis pour ses vieux jours.
Une mécanique implacable
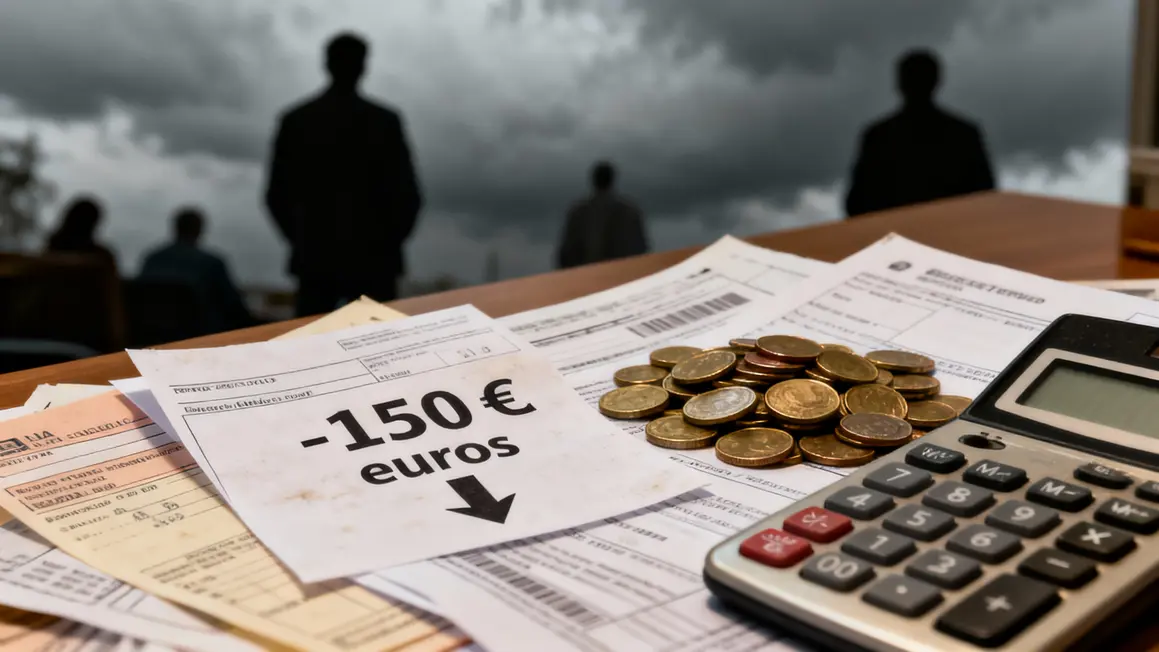 Elle n’est pas isolée. Les relevés de l’Agirc-Arrco affichent la mention « bonus temporaire » éteinte pour tous ceux qui ont prolongé leur carrière après 2019. Ce qu’on leur avait promis, en réalité, était cloisonné. Pour Marie, ce sont 150 euros perdus chaque mois — elle doit désormais naviguer sur un budget mensuel de 1 500 euros, réduit à 1 350. Dans son appartement modeste à Lille, chaque choix devient un casse-tête, une réalité qu’aucun conseiller n’a su anticiper lors de sa liquidation de droits.
Démarches allant dans le flou
« On navigue à l’aveugle », confie Marie, dépourvue face à ce jargon administratif incompréhensible : coefficient de majoration temporaire, référence à un accord, invitation à se connecter à son espace en ligne. Elle n’a jamais eu la force de décrypter tout cela. Comme beaucoup de retraités, elle est laissée pour compte : pas d’accompagnement, une hot-line qui renvoie vers des formulaires et une boîte à questions vide de réponse.
Sur les groupes Facebook dédiés aux retraités, la colère grandit. Simone, 72 ans, traduit cette frustration :
« On nous a fait travailler plus pour gagner plus, et maintenant on nous prend ce peu qu’on avait. »
Les témoignages affluent. Des réunions improvisées se tiennent à Lille et dans tout le nord, les pétitions fleurissent. Nombreux sont ceux qui parlent d’un contrat de confiance brisé, d’une génération sacrifiée pour colmater les failles du système.
Qui sont les responsables ? La mécanique du système
Les acteurs sociaux derrière l’Agirc-Arrco évoquent des raisons légitimes : préserver l’équilibre du régime, garantir des finances solides pour les générations à venir. La suppression du bonus apparaît comme un mal nécessaire pour éviter des coupes encore plus sévères. Cependant, pour ceux qui ont cotisé sans relâche, la désillusion d’être les perdants de cette logique est difficile à porter. Ceux qui, comme Marie, ont « joué le jeu » se retrouvent désormais à payer le prix fort.
Résister à la tempête : des pistes à explorer
Face à cette perte importante, il n’existe pas de solutions miracles, mais des options à envisager : faire un point sur ses charges fixes, explorer les aides sociales comme l’APL ou le chèque énergie, se renseigner auprès de la mairie sur les dispositifs locaux pour les seniors (réductions de transport, portage de repas). Un conseiller fiscal pourrait aussi s’avérer utile pour ajuster les prélèvements ou orienter vers les meilleures options d’épargne. Enfin, rester informé des ressources officielles et échanger avec d’autres retraités : les groupes d’entraide peuvent s’avérer précieux pour partager des astuces ou mobiliser des soutiens.
Et désormais, quelles perspectives ?
L’histoire de Marie, comme tant d’autres, met en lumière une faille du système qui pourrait toucher davantage de familles. Un dispositif présenté comme une récompense, mais qui n’était que voilé pour la majorité des retraités. Au-delà des chiffres, ce sont des choix de vie recalibrés, une sérénité envolée, et un besoin pressant de transparence et d’accompagnement qui se dessine. Faut-il revoir la communication autour de ces dispositifs ? Peut-être serait-il temps d’imaginer une assistance plus humaine, pour éviter que les plus vulnérables ne soient laissés seuls à faire face à cette tempête ?
*Les personnes interrogées ont souhaité conserver l’anonymat.




