
Dernière mise à jour le : 3 juillet 2026

La nouvelle fait déjà le tour des réseaux : Trade Republic annonce un taux d’intérêt de 2 % brut annuel sur toutes les liquidités non investies, sans plafond et disponible dès le premier euro. Voilà une bouffée d’air frais pour les épargnants en quête d’un meilleur rendement que le Livret A, qui va bientôt descendre à 1,5 % net en 2026. En période d’inflation, où chaque centime compte, cette offre pourrait véritablement changer la donne pour ceux qui cherchent à protéger leur pouvoir d’achat.
Une alternative séduisante au Livret A : simplicité et accessibilité
Avec Trade Republic, chaque euro déposé génère 2 % d’intérêts brut par an, et ce, tous les mois, sans aucune condition ni plafond. Pour les seniors et les aidants familiaux, l’accès est instantané. Un IBAN français est fourni, et l’argent, qu’il provienne d’un salaire ou d’un virement, reste accessible à tout moment, que ce soit par carte ou par virement. C’est une solution particulièrement pratique pour gérer les imprévus du quotidien.
Activez votre taux : un jeu d’enfant !
Pour profiter de cette offre, il suffit de s’inscrire sur l’application ou le site, de passer par une rapide vérification d’identité, puis d’activer le taux dès le premier versement. Les fonds sont disponibles à tout moment, 24/24, sans aucune attente. Cela rend la gestion des dépenses imprévues, comme les frais d’aide à domicile, beaucoup plus fluide.
Des chiffres qui font du bruit
Imaginez, déposer 10 000 euros sur ce compte pourrait vous rapporter théoriquement 200 euros d’intérêts brut par an. Bien sûr, la flat tax de 30 % agit comme un correctif, ramenant le gain réel à 140 euros net. En comparaison, le Livret A, avec son rendement de 1,5 % net, offrirait seulement 150 euros sur le même montant. Bien que le LEP se dévoile comme un gagnant à 6 %, il est réservé à une minorité, avec des conditions de ressources et un plafond de dépôt.
Des retours immédiats des utilisateurs
« Chaque mois, je vois mes intérêts s’accumuler, et même mes petites économies se former grâce à mon système de paiement. La flexibilité est essentielle, surtout face à des imprévus pour nos proches. »
Attention : les limites à garder en tête
Malgré ses avantages, l’offre de Trade Republic n’est pas sans risque. Elle demeure soumise aux variations des taux directeurs de la Banque centrale européenne, ce qui pourrait réduire le rendement à l’avenir. De plus, la fiscalité de 30 % sur les intérêts pèse sur la rentabilité. Les placements investis, quant à eux, mettent en jeu le capital et ne conviennent pas à tous les profils d’investisseurs.
Comparatif rapide : les traits saillants des alternatives
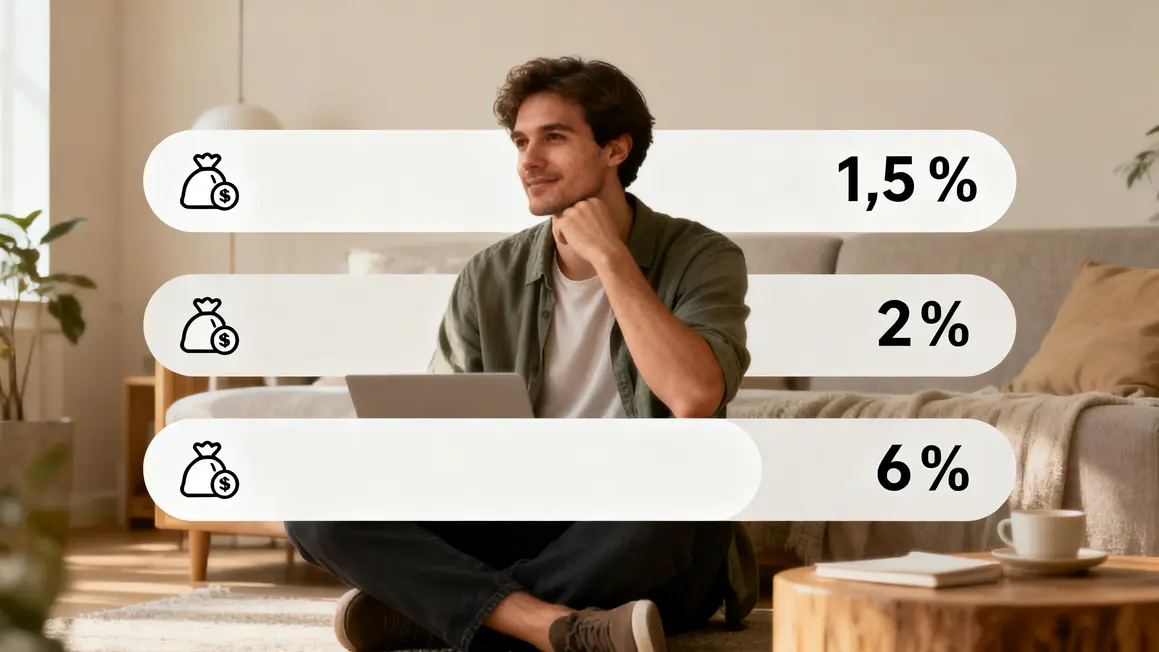
Dans ce paysage d’épargne, voici quelques éléments clés à retenir : le Livret A reste une valeur sûre avec un rendement de 1,5 % net dès 2026, mais limité à 22 950 euros. Le LEP, quant à lui, affiche un taux intéressant de 6 % net, mais sous conditions, avec un plafond de 7 700 euros. Trade Republic, de son côté, offre un 2 % brut sans plafond, tout en restant attentif à une fiscalité de 30 %. Enfin, les contrats d’assurance-vie, bien qu’ils puissent avoir une fiscalité plus favorable après huit ans, affichent des rendements moindres et une liquidité réduite.
Une solution qui suscite le débat
Profitant d’un rendement attrayant, Trade Republic a le mérite de simplifier l’épargne. Cependant, elle soulève aussi des inquiétudes liées à la fiscalité et aux incertitudes du marché financier. Ce qui pousse de nombreuses familles à revoir leur stratégie d’épargne à la lumière de ces nouveaux paramètres. Aujourd’hui plus que jamais, les seniors et les aidants ont besoin d’options d’épargne accessibles et rentables. Alors que le Livret A n’offre plus la même sécurité, Trade Republic apparaît comme une bouffée d’air frais. Mais avec un fisc qui ne laisse pas passer l’occasion, est-ce réellement un remède suffisant pour protéger votre capital ? Les expériences de chacun nourrissent la réflexion collective et méritent d’être partagées, car l’épargne est un sujet qui nous concerne tous.




