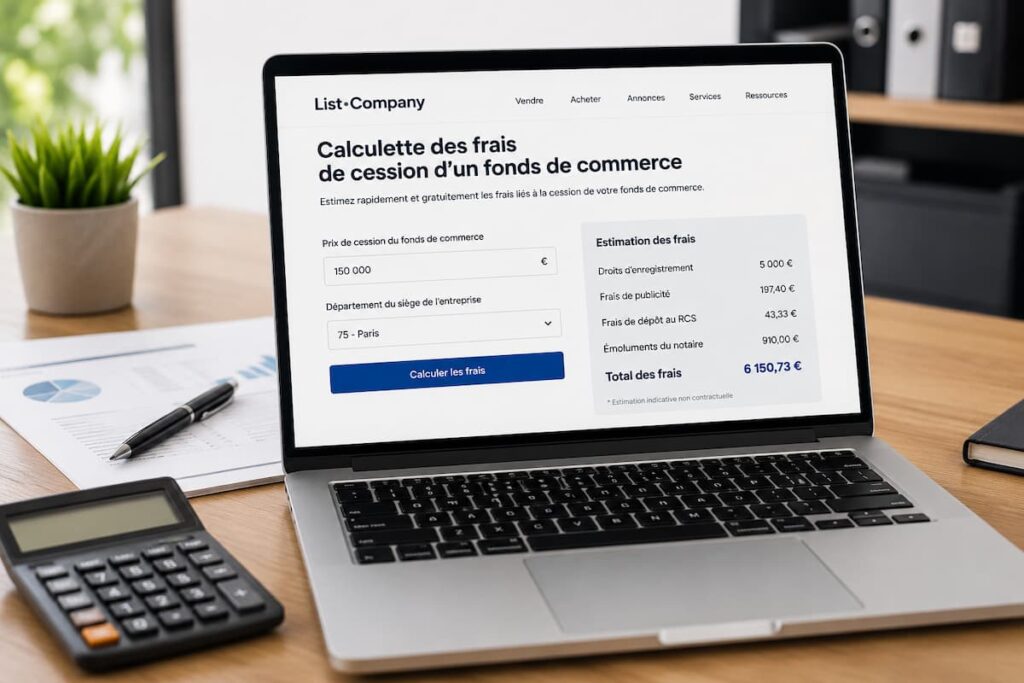

La cession d’un fonds de commerce est stratégique pour tout entrepreneur, qu’il s’agisse d’une transmission, d’une croissance externe ou d’une reconversion professionnelle. Au-delà du prix affiché sur l’acte de vente, un ensemble de frais de cession annexes s’ajoute à l’opération : droits fiscaux, honoraires de spécialistes, formalités administratives, publications légales, etc. Pour anticiper ces charges et sécuriser la transaction, les outils en ligne de simulation connaissent un succès croissant. Parmi eux, la calculette frais cession fonds de commerce proposée par list-company.com propose une approche automatisée conforme à la réglementation française en vigueur.
Qu’est-ce qu’un fonds de commerce et quelles particularités juridiques implique sa cession ?
Avant de procéder au calcul des frais, il faut définir précisément ce qui compose un fonds de commerce. Contrairement à une simple acquisition de local commercial, le fonds regroupe l’ensemble des éléments matériels et immatériels nécessaires à l’exploitation : clientèle fidélisée, enseigne, droit au bail, équipements, mobilier professionnel, ainsi que, selon les cas, marques ou licences.
La cession de fonds de commerce suit un cadre juridique spécifique. La différence avec « les murs » (immobilier) ou la cession de parts sociales est fondamentale, car chaque opération entraîne des conséquences fiscales et administratives distinctes. Cette distinction impacte directement la base de calcul utilisée par les simulateurs de frais comme celui de list-company.com.
Quels sont les principaux postes de frais dans une cession de fonds de commerce ?
L’acquéreur et le vendeur doivent anticiper plusieurs types de frais liés à la cession :
- Droits d’enregistrement appliqués selon un barème légal progressif, en fonction du montant réel de la transaction ;
- Honoraires d’intermédiaires (agences spécialisées, cabinets d’affaires), généralement exprimés en pourcentage du prix de cession ;
- Frais de rédaction et d’enregistrement de l’acte chez un notaire ou un avocat ;
- Débours administratifs : annonces légales, greffe, formalités auprès du registre du commerce ;
- Éventuel impôt sur la plus-value si la transaction génère un gain net pour le cédant ;
- Taxes additionnelles locales selon la commune ou la région où se situe l’établissement.
À cela peuvent s’ajouter des coûts moins visibles : expertise préalable, diagnostic technique ou frais de séquestre lorsque la sécurité financière de la transaction de fonds de commerce l’impose.
Comment fonctionne une calculette en ligne dédiée aux frais de cession ?
Un simulateur de frais de cession permet d’obtenir rapidement une estimation de l’ensemble des obligations financières à prévoir. Le fonctionnement repose sur quelques questions-guides : saisie du prix de vente fonds de commerce, mention de la valeur éventuelle du stock de marchandises neuves, intégration possible des honoraires d’agent, puis sélection des options fiscales (plus-value, exonérations particulières, localisation géographique).
Cette méthode présente plusieurs avantages immédiats :
- Visualisation instantanée des droits d’enregistrement selon le barème actualisé ;
- Intégration automatique des frais fixes (annonces légales, greffe…), parfois selon des forfaits moyens constatés ;
- Aide à la négociation en précisant la répartition réelle des charges entre les parties prenantes.
Comprendre le barème fiscal appliqué aux droits d’enregistrement
Le cœur du dispositif fiscal réside dans l’application d’un taux progressif par tranches. Selon la grille actuelle, aucune taxe n’est due sur les premiers 23 000 euros du prix de cession ; le taux passe ensuite à 3 % jusqu’à 200 000 euros, puis à 5 % au-delà. Cependant, seules les valeurs relatives aux éléments du fonds (clientèle, matériel, droit au bail…) sont taxables : le stock neuf fait généralement l’objet d’un calcul séparé, hors assiette principale.
Des exceptions existent : sous certaines conditions géographiques, notamment en zones franches urbaines (ZFU) ou en zones de revitalisation rurale (ZRR), des taux réduits ou abattements spécifiques favorisent le maintien de l’activité locale. Les simulateurs de frais performants intègrent ces paramètres pour offrir une estimation personnalisée adaptée à chaque situation.
La place du notaire, de l’avocat et la réalité des frais annexes
Pourquoi la rédaction d’acte génère-t-elle des frais propres ?
Le Code de commerce ne rend pas systématique la présence d’un notaire lors d’une cession, mais ce recours reste fortement recommandé, surtout en présence d’un financement bancaire. Le notaire vérifie la régularité de la procédure, protège les deux parties et supervise l’ensemble des démarches de publication, d’enregistrement et de paiement à la Trésorerie publique.
Un avocat peut également intervenir, généralement pour défendre spécifiquement les intérêts d’une partie et garantir la solidité juridique de l’acte. Les honoraires varient selon la complexité du dossier, la notoriété du cabinet et le nombre d’interventions requises. Ces montants ne figurent pas toujours dans la calculette frais cession fonds de commerce, mais ils doivent être prévus dès l’amont du projet.
Publication légale, frais de greffe et débours administratifs
Après signature de l’acte, des frais incompressibles s’ajoutent pour assurer la publicité obligatoire : insertion dans un journal d’annonces légales, dépôt auprès du greffe du tribunal de commerce… Ces montants restent relativement stables d’une opération à l’autre, mais leur cumul peut représenter une charge significative, notamment pour les petites entreprises ou commerces de proximité.
Le paiement effectif des droits de mutation est exigible dès l’enregistrement de l’acte. Il est donc indispensable d’intégrer tous ces flux sortants dans le plan prévisionnel afin d’éviter toute tension de trésorerie à la clôture de la vente.
Ce que la calculette ne remplace pas : conseils pratiques et vigilance comptable
Un simulateur de frais offre une estimation précise de la fiscalité et des actes standards, mais il ne prend pas en compte les spécificités de certains secteurs ni les risques liés à des contentieux (litiges antérieurs, passif social caché, etc). L’accompagnement par un expert-comptable reste donc indispensable lors du montage définitif du dossier.
Pour éviter les mauvaises surprises, il est préférable de considérer le résultat obtenu via la calculette de cession entreprise comme un minimum, non un maximum. Ajouter une marge de prudence de 1 % à 2 % au budget global améliore la fiabilité du projet. Intégrer ces prévisions dans une vision de rentabilité sur trois à cinq ans facilite aussi la relation avec les partenaires financiers lors de la recherche de crédit.
Les cas particuliers et options avancées intégrées par la calculette
Exonération de plus-value et situations dérogatoires
Certaines opérations bénéficient d’une fiscalité allégée, notamment en cas de départ à la retraite du cédant, de cession en ZFU/ZRR ou lors d’une transmission familiale remplissant des critères précis. La calculette frais cession fonds de commerce propose souvent une option « exonération » pour tester ces scénarios.
Le traitement différencié des dettes reprises ou le paiement du prix sous une forme autre que numéraire ajoute cependant une complexité supplémentaire que nul outil en ligne ne maîtrise totalement. Là encore, une validation humaine reste recommandée pour finaliser la stratégie fiscale optimale.
Comparer plusieurs scénarios pour mieux décider
L’un des atouts majeurs d’un simulateur de frais en ligne réside dans sa capacité à modéliser différents scénarios : variation du prix annoncé, modification de la part de stock comprise, test de l’intervention d’un intermédiaire… Cette souplesse permet d’affiner la stratégie budgétaire en temps réel, selon l’évolution des discussions avec le vendeur ou le financeur.
Ce travail préparatoire renforce la sécurité du projet et rassure les partenaires sollicités, limitant ainsi les aléas post-transaction et les conflits sur la répartition effective des charges.
Questions courantes autour de la calculette des frais de cession de fonds de commerce
Quels frais principaux sont pris en compte par une calculette de cession de fonds de commerce ?
- Droits d’enregistrement au titre des taxes fiscales ;
- Honoraires de rédaction d’acte (notaire ou avocat) ;
- Frais administratifs tels que publication légale et greffe ;
- Commissions d’intermédiaires éventuelles ;
- Impôts sur la plus-value en cas de revente bénéficiaire.
| Type de frais | Nature | Calcul |
|---|---|---|
| Droits d’enregistrement | Fiscalité | 0-5 % selon tranche |
| Acte notarié | Juridique | Fixe ou % |
| Frais administratifs | Légal/greffe | Montant stable |
Quelle différence entre cession de fonds de commerce et cession des murs commerciaux ?
- Fonds de commerce : exploitation, valeur incorporelle principalement
- Murs commerciaux : investissement immobilier
Le recours au notaire est-il obligatoire pour céder un fonds de commerce ?
- Notaire : conseil neutre, sécurité pour toutes les parties
- Avocat : défense ciblée d’une partie
Quels conseils pour fiabiliser son budget lors d’une cession de fonds de commerce ?
- Doubler la vérification des informations auprès d’un professionnel externe ;
- Limiter les approximations sur les montants variables via des devis ou simulations multiples ;
- Bâtir son business plan en conséquence pour maintenir la rentabilité de l’opération.