
Dernière mise à jour le : 3 juillet 2026

Dans un contexte économique où chaque euro compte, la guerre des rendements sur les contrats d’assurance vie fait couler beaucoup d’encre. Les épargnants n’en peuvent plus : comment se fait-il qu’un même placement puisse rapporter moins de 1,50 % tandis qu’un autre frôle 4,60 % ? Ce constat de disparité soulève des inquiétudes et des frustrations, notamment pour les familles qui, sans le savoir, laissent échapper plusieurs centaines d’euros chaque année.
Des rendements en euros : une fracture visible pour 2026
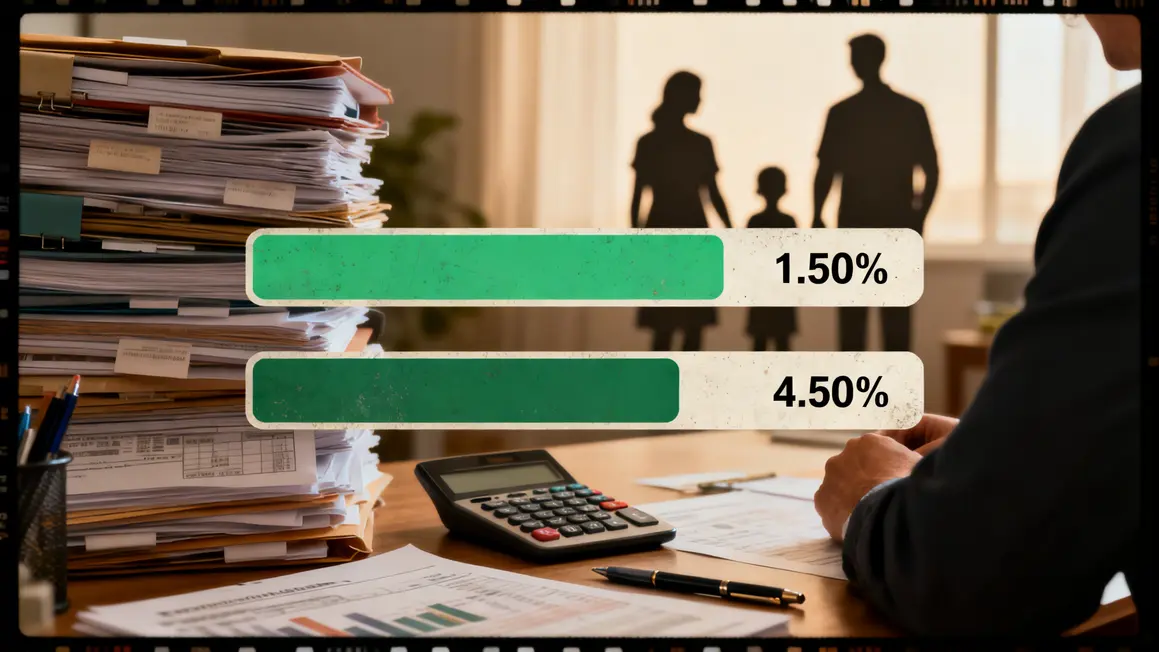
Pour 2025, les rendements des fonds en euros oscillent entre 1,50 % et 4,50 %. Des inégalités qui devraient se creuser en 2026, alors même que les taux semblent stables. De nombreux souscripteurs ignorent qu’ils pourraient ainsi perdre, sans s’en rendre compte, des montants considérables sur leurs contrats.
Le cœur du problème réside dans la gestion : certains assureurs choisissent d’adopter des stratégies audacieuses, pariant sur des obligations à haut rendement, tandis que d’autres maintiennent des portefeuilles vieillissants peu performants.
Pourquoi les écarts sont si marqués ?
Lorsqu’on compare deux contrats, les différences sont frappantes : primes ponctuelles, incitations pour les investissements en unités de compte, et fonds dits « nouvelle génération » jouent un rôle crucial. Par exemple, AXA vise un rendement de 4,50 % pour son fonds Croissance, alors que Netissima annonce 4,60 % en 2026, sous réserve d’investissements sur des supports à risque modéré.
« Je viens d’apprendre que mon voisin, pour le même placement, touche le double de rendement… on se sent vraiment floué. »
Ce manque d’attention sur les contrats peut coûter cher, équivalant à raté un treizième mois de salaire, en particulier pour les familles et les aidants occupés par d’autres préoccupations.
Les bonus incitatifs—jusqu’à 1,60 %—sont souvent réservés aux versements réalisés avant juin ou décembre 2026, avec un minimum requis en unités de compte.
Des stratégies pour optimiser vos placements
Les experts s’accordent sur plusieurs leviers à activer :
Il est essentiel de privilégier les fonds affichant des rendements historiques stables, au-dessus de la barre des 2,8 %. De plus, ne laissez pas passer les coups de pouce, comme des bonus temporaires ou des stratégies innovantes. Et pourquoi pas accepter une légère part de risque ? Opter pour une garantie à 98 % plutôt qu’à 100 % peut permettre de viser des rendements supérieurs à 4 %, tout en protégeant votre capital.
Certaines options, comme le contrat « Objectif Climat », offrent un rendement de 3,26 % tout en garantissant une certaine sécurité, séduisant ainsi de nombreux seniors et aidants en quête d’un équilibre entre profit et prévoyance.
Conséquences directes pour les familles et les aidants
Ce fossé de rendement engendre des sentiments de frustration et d’injustice, ce qui peut même causer des tensions familiales lors de la transmission de patrimoine. Trop souvent, certains découvrent trop tard qu’ils auraient pu mieux gérer leur contrat en faisant des comparaisons adéquates.
Sans un bon arbitrage, la différence en gains sur une décennie peut atteindre des milliers d’euros—un enjeu vital pour un budget familial ou la couverture des frais liés à l’âge.
Erreurs à éviter à la fin de 2025 et en 2026
Chaque année, des erreurs récurrentes émergent : rester figé sur un contrat ancien, ignorer les bonus temporaires, ou minimiser l’impact des unités de compte. Il est crucial de rester vigilant sur les frais de gestion et la redistribution des réserves au moment du choix.
Le constat est clair : une fracture existe entre la promesse d’une épargne sécurisée et la réalité du marché, où la vigilance est tout aussi essentielle que le choix des placements.
Ne laissez pas passer les offres temporaires ! Ces opportunités disparaissent souvent aussi vite qu’elles apparaissent, et avoir accès aux meilleurs taux peut simplement dépendre d’un appel téléphonique ou d’une rencontre rapide avec un conseiller.
Quelles solutions envisager pour 2026 ?
Pour ne pas rester inactif, surveillez régulièrement la performance de votre contrat à travers les rapports annuels et les tableaux comparatifs. N’hésitez pas à négocier les bonus avec votre assureur, notamment pour des versements significatifs cette année. Osez aussi interroger votre prestataire sur la gestion des réserves : une meilleure redistribution pourrait mener à des rendements plus équitables.
La compétition pour les rendements va s’intensifier. À vous de jouer pour faire en sorte que votre assurance vie protège réellement votre effort d’épargne et celui de vos proches.




