
Dernière mise à jour le : 30 mars 2026

En matière d’épargne, le taux de 6,10 % de votre Livret d’Épargne Populaire (LEP) peut sembler un vrai ticket gagnant. C’est ce qui pousse beaucoup à baisser leur garde. Pourtant, derrière cette façade séduisante se cachent des signaux alarmants que vous ne devriez pas ignorer. Si vous les reconnaissez, il se pourrait que votre épargne, silencieusement, perde de sa valeur, alors que l’inflation nous guette à chaque coin de rue.
L’épargne en péril : les indices qui ne trompent pas
Regardez de plus près votre relevé bancaire : les intérêts semblent impressionnants? Pourtant, lorsque vous passez à la caisse, l’inflation a déjà grignoté votre pouvoir d’achat. Ce fameux gain qui vous faisait rêver ne pèse malheureusement plus lourd dans votre budget.
Et quand vous réalisez que vos versements annuels stagnent, malgré un contexte de taux exceptionnels, la sensation de ne « plus gagner assez pour acheter moins » prend racine. Vous avez des milliers d’euros sur votre livret, mais sans vérifier si ce rendement compense vraiment l’envolée des prix dans les magasins, vous laissez votre argent dormir. Vous êtes perdu entre taux nominal et rendement réel, ce qui complique encore la situation.
Si votre LEP n’atteint pas le plafond de 10 000 euros, chaque euro non investi face à l’inflation devient un véritable gouffre financier. De plus, sans alerte de votre banque, une simple erreur peut entraîner la fermeture de votre livret, vous privant d’un atout financier précieux. Et si comparer le LEP avec un Livret A vous semble tentant, gardez à l’esprit que l’inflation rend parfois toute comparaison obsolète.
Des coûts cachés : ce que vous risquez de perdre
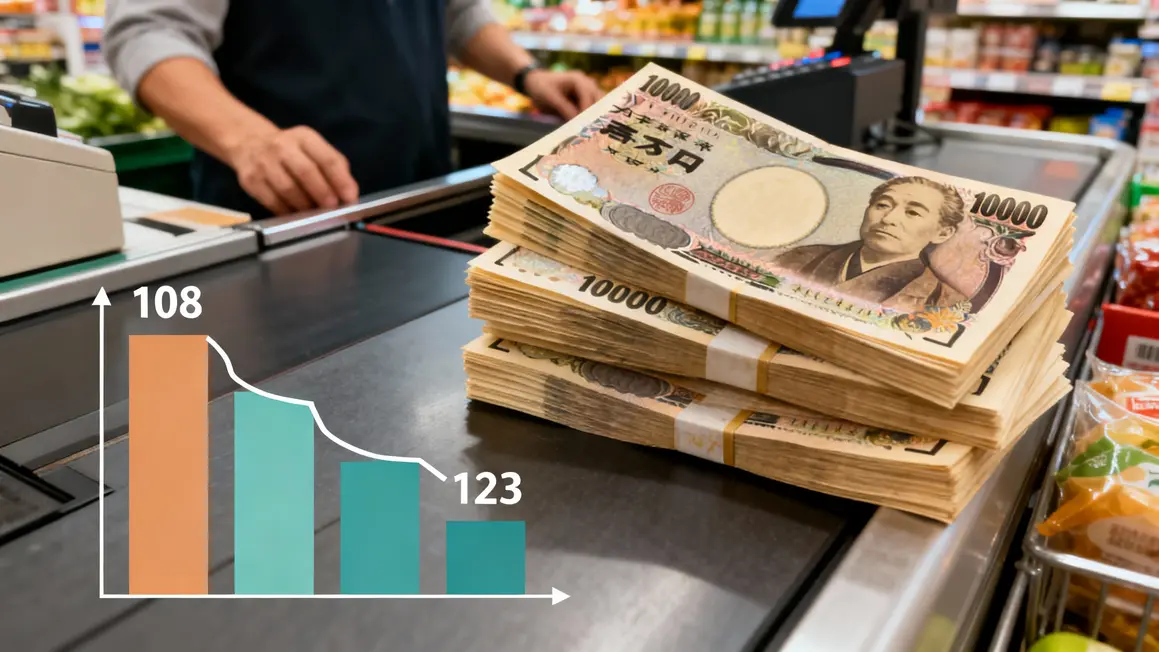
Pour mieux comprendre l’impact, envisageons un LEP encore à 6,10 % en 2023. En réalité, le rendement net d’inflation pourrait ne vous offrir qu’un maigre 1,08 % : soit 108 euros de pouvoir d’achat sur 10 000 euros. En regardant vers l’avenir, avec un taux projeté à 2,50 % et une inflation de 1,27 % pour 2026, votre gain réel pourrait chuter à 1,23 %, soit seulement 123 euros. À force de rester immobile, vous pourriez laisser passer cette opportunité silencieuse.
Chaque année, en ne remplissant pas le plafond autorisé, vous perdez des dizaines, voire des centaines d’euros sans compter l’érosion causée par l’inflation. Si vous oubliez de vérifier votre éligibilité, votre LEP risque d’être clôturé, vous laissant sans cette couverture fiscale essentielle. Ignorer le calcul de votre rendement réel, c’est s’exposer à ce que votre épargne ne génère rien, alors que le LEP aurait pu être votre rempart contre la tempête inflationniste.
Ajustements rapides : agir sans céder à la panique
Pour éviter de nombreuses désillusions, commencez par réévaluer chaque année le rendement réel de votre LEP, au-delà du simple chiffre affiché. Estimez consciencieusement si vous atteignez le plafond de 10 000 € : chaque euro supplémentaire pourrait faire toute la différence en temps de crise monétaire.
Pensez également à vérifier votre éligibilité, en particulier lors de vos déclarations d’impôts, afin d’éviter un blocage inattendu de votre livret. Ne laissez pas votre LEP au bénéfice de l’oubli. Un simple rappel sur votre calendrier ou une conversation avec votre conseiller peut vous aider à ajuster vos versements selon l’évolution des prix.
Restez vigilant et comparez régulièrement les performances du LEP par rapport à d’autres options, en choisissant intelligemment plutôt qu’à l’aveugle. N’oubliez pas de garder tous vos relevés bancaires, preuves de vos échanges avec la banque, pour pouvoir contester toute clôture injustifiée ou manque d’information pertinente.
« Mon taux était superbe, mais sur mon ticket de caisse je sentais bien que ma soi-disant prime d’intérêts… n’achetait plus du tout la même chose qu’il y a deux ans. »
Dans le tourbillon de l’économie, l’épargne n’est jamais à l’abri : les taux fluctuent, l’inflation augmente et des règles administratives peuvent bouleverser vos projets. Une vérification, un moment d’inattention ou une méconnaissance des véritables calculs peuvent vous coûter cher chaque année. Gardez bien un œil sur votre situation, car reconnaître ces signaux pourrait bien faire la différence dans la gestion de votre patrimoine.




