
Dernière mise à jour le : 24 mars 2026

À partir de 2026, une véritable bouffée d’air frais s’annonce pour de nombreux retraités en France : une exonération totale des prélèvements sociaux sur leurs pensions, à condition que leurs revenus fiscaux restent sous certains seuils. Dans un contexte où le pouvoir d’achat est souvent mis à mal, cette annonce fait sensation. Mais derrière cette promesse se cache-t-il un véritable allégement ou des pièges à éviter ? En jeu : la qualité de vie de milliers de seniors qui scrutent leur budget au quotidien.
Plongée dans le monde des prélèvements sociaux sur les retraites
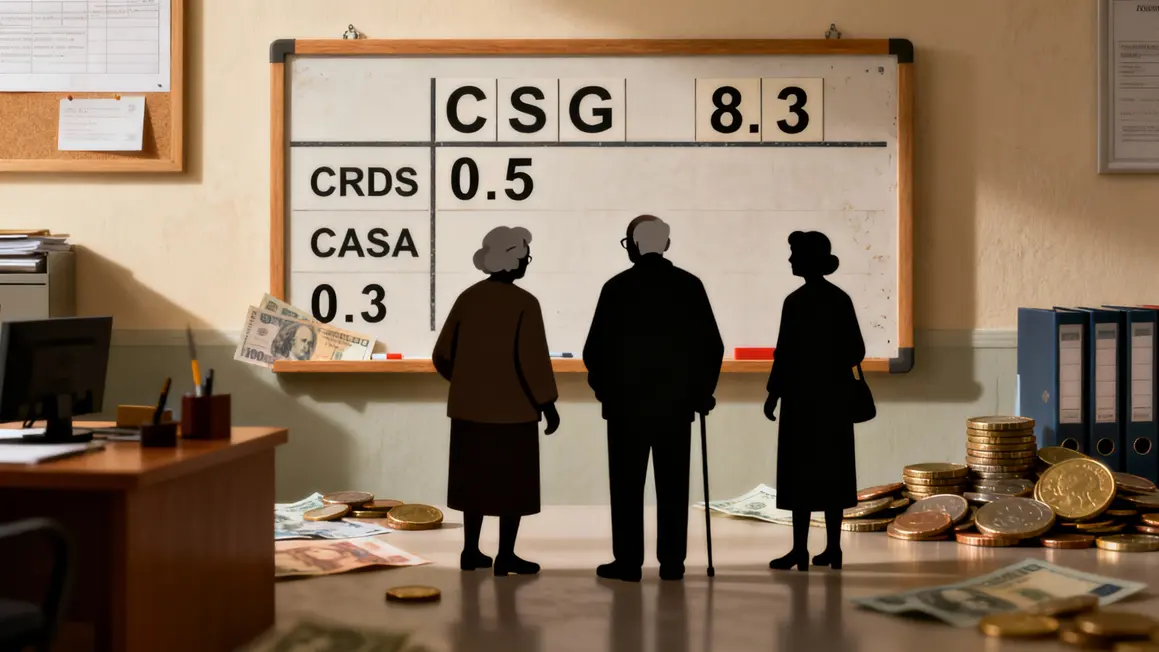
En France, les pensions retraites ne sont pas à l’abri des prélèvements sociaux. Trois d’entre eux – la CSG, la CRDS et la CASA – viennent rogner une part de ces revenus, chacun contribuant à alimenter le système social. Le calcul repose sur le revenu fiscal de référence (RFR), réajusté chaque année. Cette fiscalité, souvent ressentie comme un poids pour les seniors, vise à assurer une certaine équité. Cependant, les règles semblent parfois déconnectées des réalités économiques contemporaines.
Une exonération qui pointe à l’horizon en 2026
En 2026, une réforme face à l’inflation de 2024 (prévue à +1,8%) va redéfinir certains seuils fiscaux, rendant l’exonération accessible à un plus grand nombre de foyers. Par exemple, une personne seule dont le RFR est juste en dessous de 13 048 € ou un couple sous la barre de 20 014 € en 2025 verra ses prélèvements sociaux disparaître dès janvier 2026. Reste à savoir si les déclarations fiscales suivront cet élan, le fisc transmettant les informations directement aux caisses de retraite.
Quel impact réel pour les retraités ?
Les chiffres parlent d’eux-mêmes : pour une pension brute de 1 200 €/mois, le fait de passer d’un taux réduit de 4,3% à zéro pourrait représenter une économie d’environ 624 € par an. Pour un couple, le gain peut dépasser 1 000 € chaque année. Ce soulagement permet de mieux faire face aux factures courantes comme l’énergie ou les soins de santé, et parfois même d’envisager une aide à domicile, souvent indispensable.
« Un budget plus serein, ça change la vie quand on a une petite retraite. On peut enfin se permettre quelques plaisirs ou simplement respirer. »
Ce dispositif, bien simplifié, n’est pas sans risques. Une petite hausse de revenus, que ce soit via une allocation ou une pension complémentaire, peut entraîner la perte de l’exonération dès l’année suivante. Les situations en outre-mer ou pour les bénéficiaires de l’ASPA viennent ajouter des complexités, souvent enveloppées de barèmes spécifiques.
Des projections à long terme à envisager
Si cette mesure apporte un répit, elle pose aussi des interrogations sur sa pérennité. En multipliant les exonérations, l’État met en péril les recettes destinées à la sécurité sociale. Les années à venir demanderont un équilibre délicat entre les seuils fiscaux et l’inflation, une vigilance accrue s’impose pour les retraités : même une légère fluctuation de leur RFR ou l’évolution des lois pourrait les replonger sous des taux de prélèvements plus douloureux.
Un tour d’horizon international : qu’en est-il ailleurs ?
Le modèle français se distingue des pratiques de nombreux voisins. En Allemagne et en Italie, les pensions sont assujetties à une taxation progressive sans exonérations spécifiques pour les revenus modestes. Au Danemark, l’aide sociale vient en complément des pensions sans prévision d’exonération selon le revenu. En somme, la France se singularise par un système plus flexible, mais dont l’avenir reste tributaire des fluctuations économiques annuelles.
L’exonération prévue pour 2026 semble palpable, accessible et automatique pour ceux qui respectent les seuils requis. Cependant, il convient de garder un œil attentif sur les évolutions potentiellement rapides des barèmes et de la situation budgétaire. En cette période d’incertitude, mieux vaut se tenir informé et échanger autour de soi – souvent, l’information se propage de manière informelle entre amis et proches.




