
Dernière mise à jour le : 3 juillet 2026

Le chiffre de 72 % résonne comme un écho dans le quotidien des Français : une large majorité d’entre eux exprime des craintes concernant la fragilité de leurs futures pensions. Beaucoup choisissent d’opter pour un plan épargne retraite afin de sécuriser leur avenir. Mais que révèle vraiment ce chiffre emblématique ? Pourquoi suscite-t-il tant d’inquiétudes, et quelles sont les réalités sous-jacentes du rapport des Français à leur retraite ? Plongeons ensemble au cœur d’une tendance qui fait couler beaucoup d’encre.
Plongée dans les origines du mythique 72 %
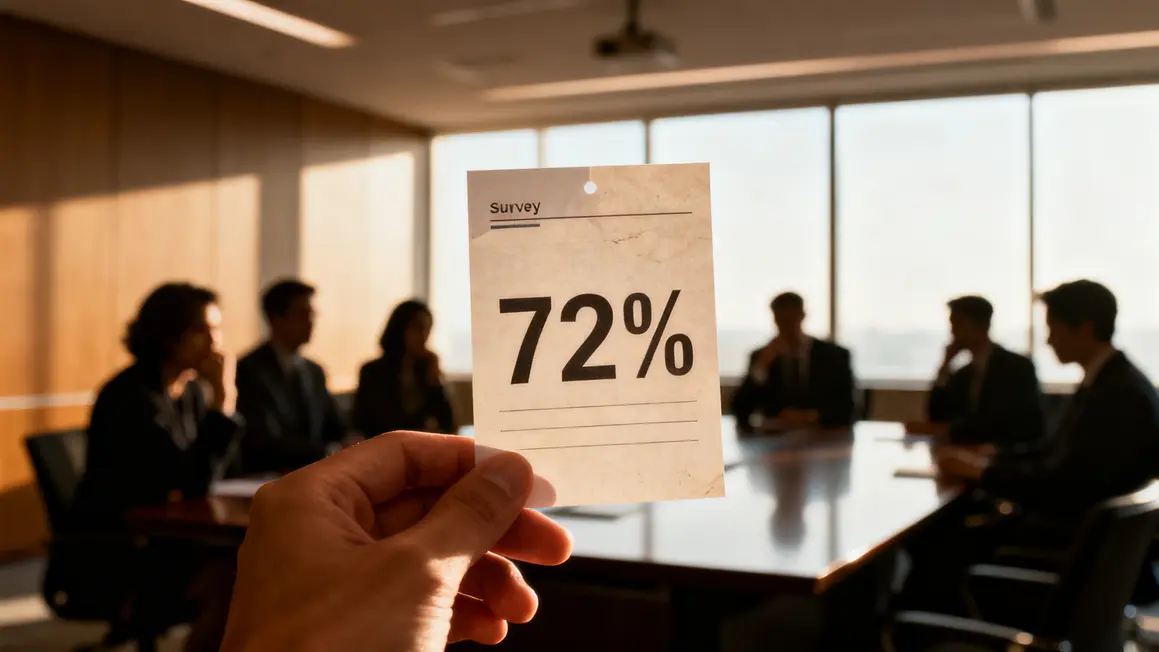
Ce fameux 72 % trouve son origine dans des sondages menés par différents instituts, qui ont scruté les perceptions d’insécurité face à la retraite. Les interrogations tournent souvent autour de la capacité à vivre « dignement » de sa pension future. Cependant, il est crucial de noter que chaque statistique s’inscrit dans un contexte précis : des réformes en cours, une couverture médiatique imposante, et des formulations qui amplifient les inquiétudes collectives. Ce chiffre, entendu et répété, est devenu le symbole d’un doute profond qui ne manque pas d’exagération.
Bien que cet indicateur soit tiré d’enquêtes authentiques, il illustre avant tout un ressenti partagé plutôt qu’un comportement avéré. Ainsi, même si une majorité se déclare inquiète, cela ne signifie pas nécessairement qu’un nombre équivalent ait réellement souscrit un plan épargne retraite.
Défiance : une réalité nourrie par les réformes
La réforme marquante de 2023, avec le recul de l’âge légal et l’allongement de la durée de cotisation, a profondément impacté les esprits. La diminution du ratio actifs/retraités, ajoutée à cette vague de changements, a mis le système à rude épreuve, soulevant des craintes quant à une possible baisse des pensions. Dans un climat aussi tendu, chaque annonce de réduction, chaque débat sur la viabilité du système, attise la peur de finir avec des retraites significativement amputées par rapport aux revenus d’activité.
À l’étranger, on observe également une montée des mécanismes privés : des pays comme les Pays-Bas ou l’Allemagne ont déjà renforcé la part de la capitalisation dans leur modèle, souvent pour pallier l’essoufflement de systèmes publics.
Plan épargne retraite : solution miracle ou simple mirage ?
Introduction en 2019 avec la loi PACTE, le plan épargne retraite (PER) attire de plus en plus d’adhérents grâce à ses nombreux avantages : déductions fiscales alléchantes, gestion pilotée et possibilités de sorties flexibles (rentes ou capital). Les chiffres parlent d’eux-mêmes : en 2025, plus de 12,7 millions de PER avaient été ouverts, accumulant ainsi 141 milliards d’euros de capitaux. Peut-on alors considérer cet engouement comme la clé pour éviter une pension trop faible ? Oui… et non.
Car ouvrir un PER n’est pas à la portée de tous et ne supprime pas toutes les incertitudes. Les fonds y sont bloqués jusqu’à la retraite, les aléas des marchés restent une inquiétude, et la fiscalité dépend des modalités de sortie. De plus, l’accès à ces dispositifs est inégal, notamment pour les petits revenus.
« On a choisi le PER pour rassurer nos parents quand ils ont quitté la maison, mais ce n’est pas une option que tout le monde peut se permettre », témoigne Claire*,apportant sa voix à ce débat lors d’un déménagement de ses parents vers une résidence pour seniors.
L’impact économique et social : un retour de balancier
Si l’essor des épargnes retraite privées souffle un vent nouveau sur l’économie — les PER finançant entreprises et projets d’infrastructure — il ne fait pas que créer des opportunités ; il accentue aussi les inégalités. Tous les ménages modestes ne peuvent pas bénéficier des avantages fiscaux offerts, et dépendre de la Bourse révèle des risques peu familiers pour ceux qui n’ont pas été formés à ces mécanismes.
À moyen terme, cette transition vers des dispositifs privés interroge le principe de solidarité intergénérationnelle qui est au cœur du modèle français. Plus la confiance s’effiloche, plus l’effort de chacun semble élevé, voyant émerger un schéma où chacun se retrouve seul responsable de sa retraite.
Avenir incertain : quelles évolutions en vue ?
À l’horizon 2028, plusieurs tendances pourraient remodeler le paysage de l’épargne retraite : une revalorisation des plafonds de versement, une généralisation des PER à toutes les entreprises, et la création de plateformes unifiées pour la gestion des épargnes. Toutefois, la question de l’équité reste entière. En Allemagne comme au Royaume-Uni, l’essor des fonds privés a souvent entraîné une complexité accrue pour les ménages les moins favorisés.
En revanche, une meilleure synergie entre les systèmes public et privé, ainsi qu’une pédagogie accrue sur les risques, pourraient permettre d’imaginer un modèle davantage inclusif.
Ce célèbre « plan secret » n’est donc pas un véritable secret. Il symbolise plutôt une quête de sécurité face à une angoisse collective, un réflexe plutôt qu’une véritable révolution. Dans ce carrefour de modèles, les stratégies d’anticipation continueront d’évoluer entre prudence et adaptation.




