Dernière mise à jour le : 18 décembre 2025

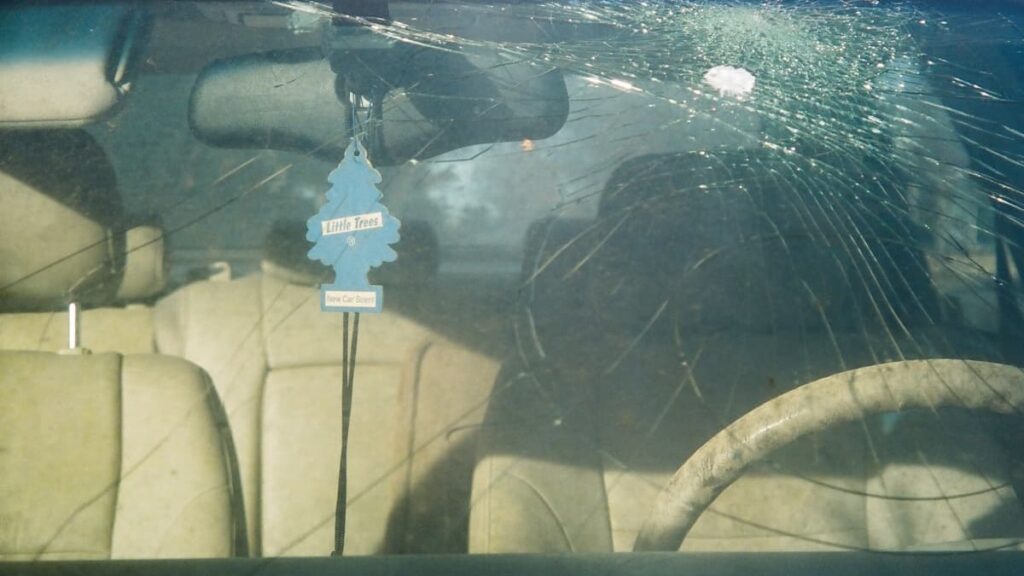
La simple vue de cette fissure sur votre vitre avant vous donne des sueurs froides, surtout quand on réalise que l’assurance ne couvrira pas les frais cette fois-ci ? Face à l’urgence d’un remplacement pare brise, la peur de voir la facture exploser est tout à fait légitime, d’autant que les prix peuvent varier du simple au triple selon les technologies embarquées. Nous avons donc décortiqué le marché pour vous révéler les tarifs exacts à anticiper et, mieux encore, on partage avec vous des astuces concrètes pour réduire cette dépense imprévue sans jamais compromettre votre sécurité.
Ce qu’il faut retenir : le coût d’un remplacement de pare-brise sans assurance varie de 150 € à plus de 2 000 € selon les technologies embarquées. Pour ne pas subir le prix fort, la stratégie gagnante consiste à comparer les devis et à demander des pièces adaptables certifiées, une alternative fiable qui allège considérablement la note finale.
Le prix réel d’un remplacement de pare-brise sans assurance
La facture pour un remplacement de pare-brise sans assurance oscille brutalement entre 150 € et plus de 2000 €, selon les données de Mondial Pare-Brise. C’est une dépense imprévue qui fait mal au portefeuille. Ce montant global inclut systématiquement la pièce neuve et la main-d’œuvre nécessaire. Le verdict final dépendra toujours de votre véhicule et de ses gadgets. Oubliez les offres « gratuites » ou les cadeaux ; elles ne visent que les assurés bris de glace, ce qui n’est pas votre cas ici. Pour vous donner une idée : une vieille citadine coûtera une fraction du prix d’un SUV moderne bardé de capteurs.Plus c’est complexe, plus vous payez… Pour y voir plus claire, ce tableau clarifie le budget à anticiper selon votre type de voiture. Ce sont les estimations pour un paiement comptant.
| Catégorie de véhicule | Fourchette de prix (pièce + pose) | Commentaire / Facteurs aggravants |
|---|---|---|
| Citadines (ex: Clio, 208) | 150 € – 800 € | Le prix grimpe avec les options : capteurs de pluie, pare-brise athermique. Les modèles récents coûtent plus cher. |
| Berlines / Compactes (ex: Golf, 308) | 250 € – 1 200 € | La présence de systèmes ADAS (aides à la conduite) commence à impacter sérieusement le devis. |
| SUV / Premium (ex: 3008, Audi A4) | 400 € – 2 000 € et + | Le recalibrage des caméras ADAS est quasi systématique et coûteux. Les pare-brise chauffants ou acoustiques font exploser la note finale. |
Les facteurs qui font grimper la facture
Maintenant que vous avez une idée des chiffres, il faut comprendre pourquoi un pare-brise n’est plus juste une simple vitre et ce qui justifie de tels écarts de prix.
Le modèle du véhicule et le type de vitrage
Regardez d’abord votre voiture. Un pare-brise pour une marque de luxe ou un modèle récent est intrinsèquement plus cher à produire et à stocker qu’un modèle de grande diffusion. C’est une réalité économique incontournable. Ensuite, le type de vitrage change la donne. Un pare-brise standard reste l’option la moins onéreuse du marché. Mais les constructeurs proposent de plus en plus de vitrages spécifiques qui alourdissent la note.
- Pare-brise athermique (filtre les UV)
- Acoustique (réduit le bruit)
- Chauffant (dégivrage facile)
- Ou encore teinté.
Les technologies embarquées : le vrai coût caché
Le plus gros surcoût vient des technologies intégrées. Les simples capteurs de pluie et de luminosité, courants aujourd’hui, augmentent déjà le prix de la pièce brute avant même de parler d’installation. Le point le plus sensible reste les systèmes d’aide à la conduite (ADAS). La caméra située derrière le pare-brise gère le freinage d’urgence ou le maintien de voie. Son remplacement est une chose, mais son recalibrage en est une autre. Ce recalibrage ADAS est obligatoire pour garantir la sécurité sur la route. Cette opération, facturée entre 50 € et 250 €, s’ajoute systématiquement au prix du pare-brise sur la facture finale.
La main-d’œuvre et le choix du prestataire
Le coût de la main-d’œuvre varie fortement. Un concessionnaire de marque aura souvent un taux horaire plus élevé qu’un centre auto ou un garage indépendant. Cette différence peut représenter une part non négligeable de la facture finale. Comparez les devis entre concessionnaires, réseaux spécialisés et garagistes indépendants. Vérifiez aussi les entreprises pour le financement. Les indépendants sont souvent plus compétitifs sur le tarif de la pose.
Quand le remplacement est-il vraiment obligatoire ?
Avant de sortir le portefeuille, il faut être certain que le remplacement est la seule solution. Parfois, une simple réparation suffit, mais dans certains cas, il n’y a pas le choix. On aimerait tous s’en tirer avec une petite réparation économique, mais la réalité technique est parfois différente. La loi et les normes de sécurité définissent des cas précis où la réparation est strictement impossible. Vérifiez attentivement votre vitrage, car le changement s’impose si vous observez l’un de ces signes :
- La fissure est plus grande qu’une pièce de 2 euros.
- L’impact se situe dans le champ de vision direct du conducteur.
- La fissure se trouve à moins de 5 cm des bords du pare-brise.
- Vous avez plus de trois impacts sur le pare-brise.
Si l’un de ces critères est rempli, ne cherchez pas à négocier avec la résine. Le remplacement du pare-brise n’est pas une option, mais une obligation de sécurité pour continuer à rouler. Rouler avec un pare-brise endommagé dans votre champ de vision n’est pas seulement dangereux, c’est aussi totalement illégal. Vous vous exposez directement à une amende forfaitaire salée en cas de contrôle par les forces de l’ordre, car la visibilité doit rester optimale (68 euros en cas de contravention de troisième classe → minorée à 45 euros en cas de paiement rapide → majorée à 180 euros après 45 jours de retard).
Le couperet tombera également lors de votre prochain passage au contrôle technique. Une fissure importante est un motif de contre-visite obligatoire, ce qui engendre inévitablement des frais doublés et des tracas administratifs supplémentaires pour régulariser la situation. Ne négligez pas non plus l’aspect structurel : un pare-brise contribue activement à la rigidité de la structure du véhicule. En cas d’accident ou de choc, un pare-brise affaibli ne joue plus son rôle protecteur vital.
Comment réduire la facture sans passer par l’assurance
La note peut être salée, c’est un fait. Heureusement, il existe des stratégies pour limiter les dégâts sur votre compte en banque, même sans l’aide de votre assureur.
La magie des devis comparatifs
Comparer reste la meilleure solution pour ne pas surpayer cette intervention technique. Accepter la première offre venue, c’est souvent jeter de l’argent par les fenêtres, alors prenez le temps d’analyser le marché. Interrogez au minimum trois acteurs : un concessionnaire, un géant comme Mondial Pare-Brise et un garage indépendant. Cette démarche vous offre une vision réaliste des tarifs pratiqués autour de chez vous. Exigez systématiquement un devis détaillé qui isole le prix du vitrage, la main-d’œuvre et le recalibrage ADAS. Pour éviter les mauvaises surprises, la transparence de ces enseignes est obligatoire.
Pièces d’origine ou pièces adaptables : le bon choix
Il existe deux catégories distinctes. Les pièces d’origine (OEM) portent le logo du constructeur et coûtent cher, tandis que les pièces adaptables certifiées (OEE) sortent des mêmes usines en respectant strictement la norme européenne 43R. Choisir une pièce adaptable est une méthode redoutable pour alléger la facture sans sacrifier votre sécurité. L’écart de prix entre ces deux options atteint parfois des sommets injustifiés pour un produit quasi identique. Des experts reconnus sur le marché proposent d’ailleurs systématiquement ces alternatives économiques aux automobilistes.
Les facilités de paiement : une aide précieuse
Payer comptant n’est pas toujours évident pour tout le monde. De nombreux centres comprennent que cette dépense imprévue pèse lourd et mettent en place des solutions adaptées. Renseignez-vous spécifiquement sur les facilités de paiement disponibles immédiatement. Demandez si le règlement en 3 ou 4 fois sans frais est possible, ou envisagez une solution alternative comme vos proches ou votre banque. Changer un pare-brise sans assurance représente un coût entre 150 et plus de 2000 euros. C’est une somme, c’est vrai. Toutefois, en prenant le temps de comparer les devis et en explorant les options comme les pièces adaptables, on peut alléger la facture. Après tout, votre sécurité sur la route n’a pas de prix, n’est-ce pas ?