
Dernière mise à jour le : 30 mars 2026

Dans un contexte où l’inquiétude sur le pouvoir d’achat des retraités refait surface, l’annonce récente concernant les retraites de 2026 fait couler beaucoup d’encre. Une promesse d’augmentation timide pour les pensions de base et un gel côté complémentaires soulèvent un mélange d’espoir et de méfiance. Faut-il vraiment y croire ou s’y préparer avec des pincettes ? Ce sujet mérite une attention particulière, car il pourrait bien faire écho aux préoccupations quotidiennes de nombreux seniors et de leurs familles.
Décrypter le système de retraite en France : entre promesses et réalités
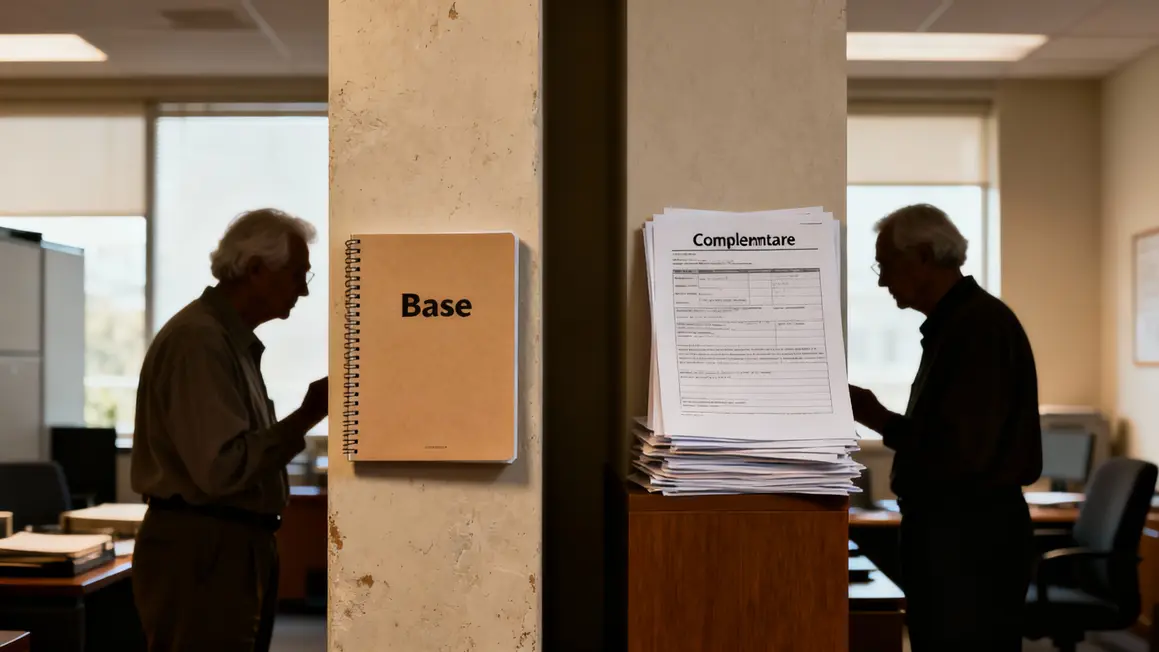
En France, le système de retraite repose sur deux pierres angulaires : la pension de base, gérée par les régimes obligatoires tels que la CNAV et la Carsat, et la pension complémentaire, à travers l’Agirc-Arrco pour le secteur privé et les cadres. Alors que la pension de base bénéficie d’une revalorisation annuelle, le sort de la complémentaire est lié à un calcul complexe basé sur des points et à des négociations entre partenaires sociaux.
Pour 2026, cette dynamique se traduit par une hausse de 0,9 % des pensions de base, en total contraste avec le gel imposé à l’Agirc-Arrco. En d’autres termes, seuls les plus modestes bénéficieront d’une amélioration de leur situation, tandis que les cadres, souvent dépendants de leur complémentaire, resteront sur leur faim.
Les coulisses de cette revalorisation : une bataille parlementaire
Cette hausse de 0,9 % n’est pas arrivée par miracle. Elle est le fruit de discussions parlementairesâprement négociées. L’an dernier, le gouvernement avait envisagé un gel, mais la pression des associations de retraités et des députés a forcé un retournement de situation.
En revanche, l’Agirc-Arrco est contrainte de rester figée entre novembre 2025 et octobre 2026. Cette impasse découle de blocages lors des négociations d’automne. Alors que les syndicats réclamaient près de 1 % d’augmentation pour s’adapter à l’inflation, le patronat ne voulait pas dépasser 0,2 %, aboutissant ainsi à une stagnation désastreuse.
Retraités et familles : quelles seront les conséquences ?
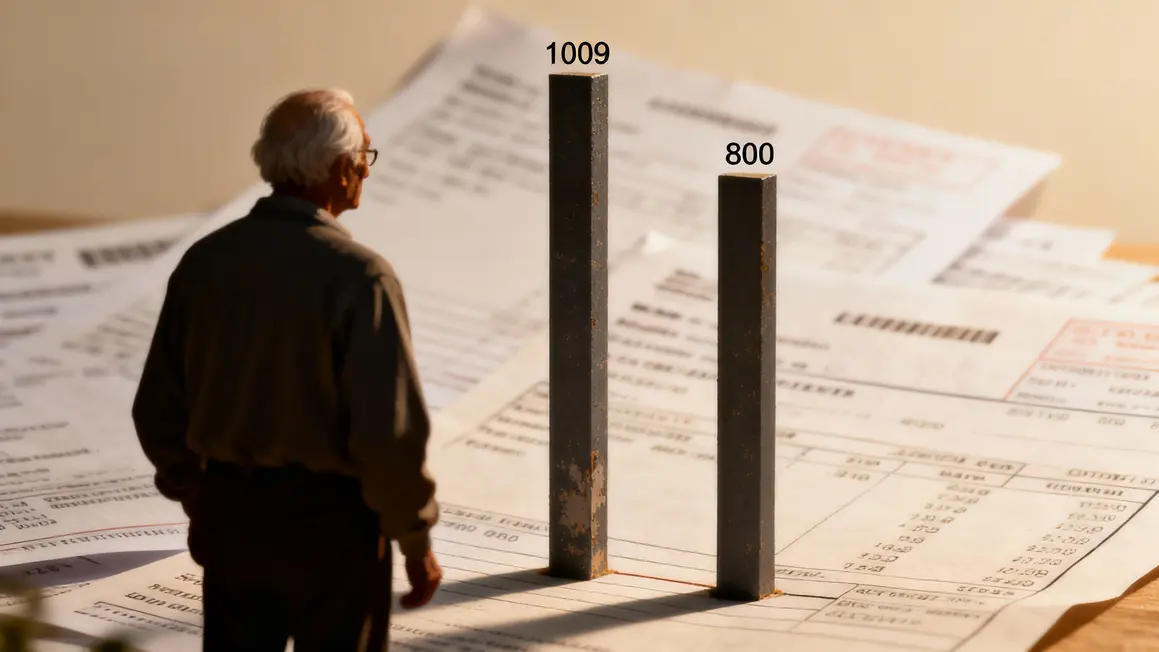
Les répercussions de cette situation sont loin d’être anodines. Un retraité détenu par une pension de base de 1 000 € verra son revenu mensuel augmenter de 9 €, un effort minimal face à des dépenses toujours croissantes. De son côté, un cadre touchant 1 500 € de base et 800 € de complémentaire ne percevra qu’un maigre bonus de 13,50 €, laissant la part complémentaire dans l’ombre.
« On nous parle d’une augmentation, mais nos factures explosent. Et pour ceux dont la complémentaire est essentielle, il n’y a pas de solution cette année », confie un aidant qui accompagne financièrement ses parents.
Une situation isolée ou un phénomène commun en Europe ?
Face à un vieillissement accéléré de la population et à une inflation persistante, la France n’est pas la seule à devoir jongler avec des problématiques similaires. Des pays comme l’Allemagne ou l’Italie souffrent d’ajustements encore plus drastiques, avec des baisses de prestations, une augmentation de l’âge de départ à la retraite, et des mesures d’accès de plus en plus sévères. Cette tendance internationale fait peser une ombre sur les gestionnaires français, qui cherchent à éviter la faillite de leurs systèmes à moyen terme.
Pour 2026 : réalité ou illusion ?
Pour 2026, la hausse de la pension de base est confirmée, tout comme le gel de l’Agirc-Arrco. Rien de caché dans les chiffres ou les règles, tout est publié officiellement. Bien que certains aient espéré une revalorisation plus significative, il semble évident que seuls quelques dispositifs sociaux bénéficient d’une légère avancée. Cela creuse les écarts ; la plupart des retraités, et en particulier les cadres, devront trouver de nouvelles solutions pour s’adapter à cette réalité difficile.
Les mois à venir seront scrutés de près : la prochaine négociation Agirc-Arrco à l’automne 2026 pourrait mener à des résultats variés, d’une hausse discontinue si la situation économique s’améliore, à un maintien du gel en cas de finances fragiles, ou même un compromis intermédiaire.
Rester vigilant et s’adapter aux évolutions
La prudence est de mise, que l’on soit aidant ou retraité. Il est crucial de faire le bilan de ses aides, de revoir ses contrats, d’optimiser chaque dépense, et de consulter régulièrement les plateformes officielles pour anticiper les développements à venir. L’agilité sera essentielle pour conserver une qualité de vie satisfaisante.
Finalement, l’actualité concernant les retraites de 2026 est à prendre très au sérieux. La situation est loin d’être rosy, et chaque acteur devra composer avec ces nouvelles décisions. Partager ses idées et expériences pourrait apporter un soutien précieux au sein de la communauté, surtout en ces temps difficiles.




