
Dernière mise à jour le : 3 juillet 2026

La lettre est tombée, et avec elle, un vent de confusion souffle sur les épargnants. « Votre plan d’épargne logement va passer à échéance le mois prochain. » Ces mots, souvent perçus comme banals, se transforment rapidement en source d’angoisse : s’agit-il d’une alerte sérieuse sur des économies précieuses, ou n’est-ce qu’un énième message administratif ? Entre rumeurs et interrogations, ce phénomène met en lumière une détresse grandissante au sein des familles, souvent laissées dans le flou face à leur avenir financier.
Le PEL : une échéance qui fait trembler les épargnants
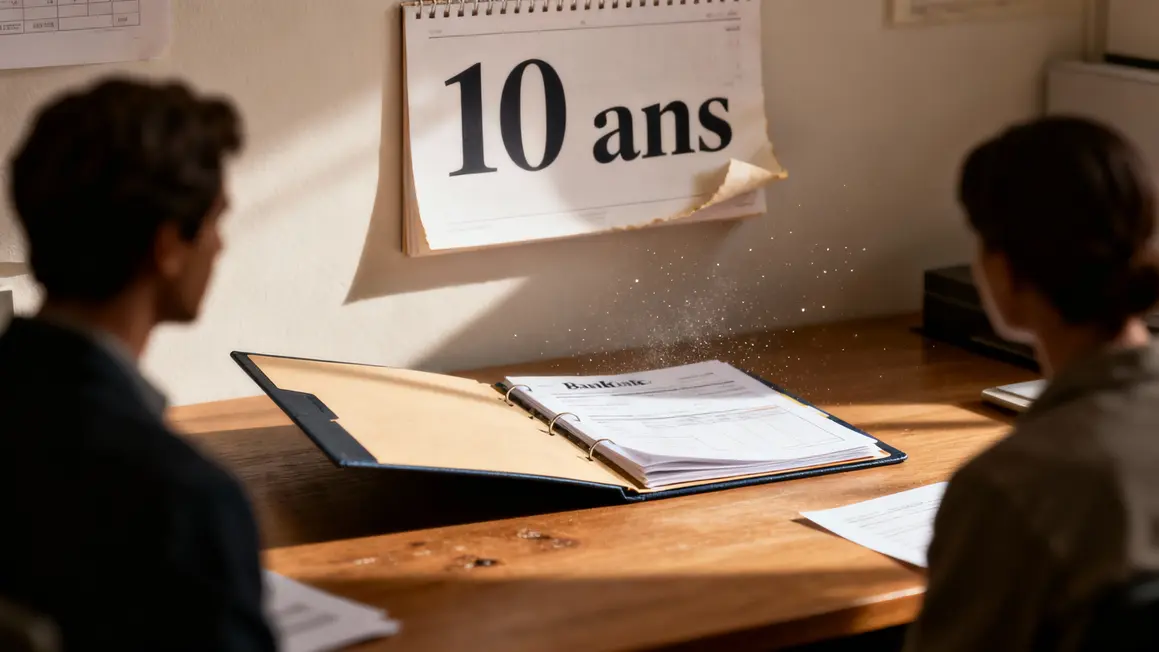
À l’approche de cette date redoutée, l’incertitude règne parmi les détenteurs de PEL. Après dix ans, le mot « échéance » se glisse dans les courriers bancaires, générant une perte de repères inquiétante. Peut-on continuer à alimenter son plan ? Qu’en est-il de la fermeture possible, sans préavis ici ?
Pour Martine*, 65 ans, les doutes s’accumulent : « J’ai reçu un courrier du Crédit Agricole. Ni mon conseiller ni la hotline n’ont su éclairer ma situation. J’étais complètement perdue… »
Complexités et manque d’information : le stress s’intensifie
Le PEL, produit bancaire chéri des familles françaises, s’inscrit dans un cadre juridique peu intuitif. Toute ouverture depuis 2011 permet 10 ans de dépôts, suivis d’une phase d’attente de 15 ans. Passé ce jalon, la clôture s’annonce inéluctable. En théorie, pas de panique : l’épargne reste sécurisée et les droits à prêt sont préservés, même si les nouveaux dépôts doivent être proscrits.
Cependant, la réalité est rarement aussi douce. Chaque année, un nouveau courrier d’« échéance » arrive, souvent perçu comme une menace. Les règles changent selon la date d’ouverture, la fiscalité devient plus lourde et le plafond de 61 200 euros demeure une source de conflit, risquant de bloquer le plan à tout instant.
Fiscalité et dates : un enchevêtrement qui crée des injustices
Pour certains, l’angoisse monte lorsque l’on découvre que les gains de leur PEL seront assujettis à l’impôt, un simple coup de théâtre lié à l’anniversaire du placement. Un conseiller bancaire anonyme* témoigne : « Beaucoup de clients sont totalement désarçonnés après 12 ans. Ils croyaient que tout resterait inchangé, alors même que la fiscalité évolue sans explication claire. »
Et pour les plans ouverts avant mars 2011, la situation est différente : pas de fermeture obligatoire, des taux souvent plus attrayants, et une fiscalité moins sévère. Une chance réservée à une minorité qui ne soupçonne pas toujours le trésor qu’elle possède…
Banques : le flou, un coupable à bannir
Pourquoi la transparence reste-t-elle si rare ? Entre témoignages et forums, une défiance est palpable. Les banques envoient des notifications standardisées, mais le vocabulaire reste stérile, laissant planer une angoisse inutile sur le quotidien des épargnants.
« Je ne savais même pas que je pouvais encore demander un prêt ! On m’a seulement dit que mon PEL allait à “échéance” sans expliquer ce que cela signifiait pour mes projets, comme aider ma mère à adapter sa maison. »
Le manque de pédagogie complique la vie des aidants, souvent en première ligne pour anticiper les besoins financiers de leurs proches. Le résultat ? Des décisions hâtives, souvent néfastes.
Conserver le contrôle : des stratégies pour naviguer avec succès
Avant la clôture automatique, plusieurs choix s’offrent aux épargnants : utiliser le droit à prêt pour un projet, négocier la réaffectation des fonds vers des placements plus pertinents, ou envisager le transfert vers un livret réglementé ou une assurance-vie. Sans accompagnement, pourtant, combien d’entre eux restent dans l’ignorance ou agissent à la dernière minute ?
Il est crucial de prendre des mesures, surtout pour les aidants qui gèrent les démarches administratives de parents âgés, parfois à distance et dans l’urgence.
Transparence : un enjeu encore en suspens
Devant la multitude de placements réglementés, les réformes fiscales et la profusion de lettres types, l’information devient difficile à appréhender, et le besoin d’aide se fait sentir de plus en plus fort. Chaque PEL raconte l’histoire d’une famille anxieuse, confrontée à la perte de repères ou d’un proche qui compte sur ses économies durant une période délicate.
À l’issue d’une telle enquête, reste une question fondamentale : comment assurer demain une véritable clarté pour tous les produits d’épargne logement ? Lorsque la notification d’« échéance » arrive, la gestion sereine de son patrimoine devrait être la priorité, pas une source de stress. La quête pour plus de transparence est plus que jamais d’actualité.




