
Dernière mise à jour le : 30 mars 2026

En France, la question des impôts suscite des débats qui enflamment les conversations, que ce soit au café du coin ou sur les réseaux sociaux. Pour certains, ces prélèvements sont le fondement même de notre solidarité nationale, tandis que d’autres y voient une entrave à l’initiative et à l’investissement. Alors qu’un budget 2026 plus contraignant se profile avec de nouvelles hausses fiscales à l’horizon, il est crucial de décortiquer les véritables implications de notre système fiscal. De quelle manière cette fiscalité impacte-t-elle notre quotidien et nos projets d’avenir ?
La pression fiscale : une réalité à scrutin européen
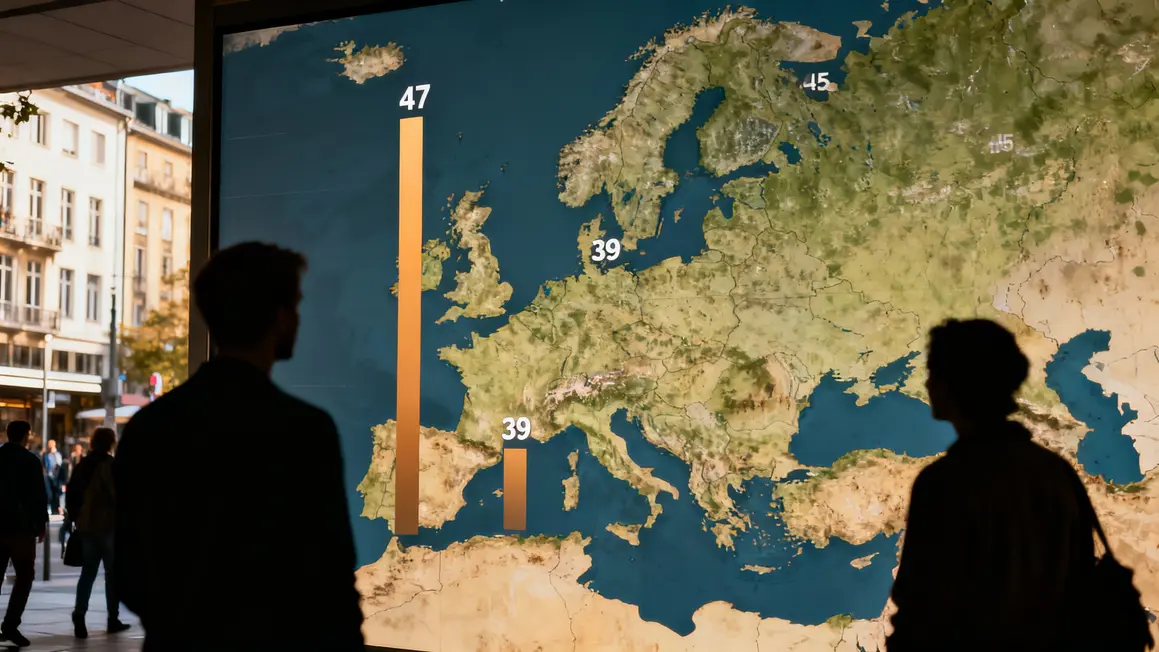
La France se distingue avec un niveau d’impôt atteignant 47 % de son PIB, l’un des plus élevés d’Europe. À titre de comparaison, l’Allemagne ne flirte qu’avec des niveaux de 39 %, alors que les pays nordiques – bien qu’ils offrent des services sociaux solides – font preuve d’une gestion fiscale différente. Ce chiffre record s’explique par un modèle social ambitieux, qui finance des dispositifs tels que l’assurance maladie et des retraites variées, principalement grâce à des cotisations sociales.
Ce schéma, pensé pour protéger les plus démunis, s’appuie moins sur la fiscalité générale que dans d’autres pays comme l’Allemagne ou le Royaume-Uni. L’impôt pèse principalement sur les hauts revenus et le capital. Ajouter à cela la contribution croissante de la France au budget de l’Union européenne, avec 28,4 milliards d’euros projetés pour 2026, renforce le poids fiscal ressenti par de nombreux contribuables.
Cela alimente un sentiment d’inégalité, où la charge fiscale semble se concentrer sur un petit nombre, face à des systèmes de redistribution perçus comme plus équitables ailleurs en Europe.
Nouvelles hausses fiscales en 2026 : quel impact ?
Le projet de loi de finances pour 2026 prévoit une augmentation notable de la CSG sur les revenus du capital, qui passerait de 9,2 % à 10,6 %. La reconduction de la contribution sur les hauts patrimoines pourrait rapporter entre 2,8 et 3 milliards d’euros. Ces mesures touchent particulièrement les investissements.
Un ajustement limité du barème de l’impôt sur le revenu suscite des inquiétudes au sein de la classe moyenne, de nombreux foyers risquant de basculer dans une tranche d’imposition plus élevée sans que leur pouvoir d’achat ne suive. Bien qu’un allègement temporaire soit prévu pour certaines entreprises industrielles avec la suppression de la C3S, d’autres secteurs, eux, sont laissés pour compte.
Si l’objectif affiché reste la garantie de la redistribution sociale, un sentiment d’oppression fiscale gagne du terrain, particulièrement dans les catégories dites « contributrices ».
Solidarité nationale : où s’arrête-t-elle ?
Les recettes générées par ces augmentations sont destinées à soutenir des initiatives essentielles, comme la revalorisation de l’ASPA à 1 043,59 € par mois, la hausse de l’allocation veuvage à 719,58 €, et une hausse des dépenses de santé de 3,1 %, soit 274,4 milliards d’euros. L’objectif de cette redistribution est clair : protéger les plus vulnérables face à l’inflation croissante et au vieillissement démographique.
Bien que la majorité des foyers bénéficieront de ces aides et allégements, des voix s’élèvent pour dénoncer une concentration de l’effort sur un groupe restreint. Certains prévoient un effet boomerang : un sentiment d’injustice qui pourrait mener à une réticence à s’engager dans un système perçu comme de plus en plus pesant.
« On se sent parfois mis à contribution sans avoir de filet si la situation se dégrade », confie un contribuable à la tête d’un foyer modeste.
Les conséquences pour les ménages et les entreprises : un équilibre délicat
Le gel des barèmes fiscaux aggrave la situation, car de nombreuses familles modestes et moyennes voient leur fardeau fiscal s’alourdir, alors que leurs revenus stagnent. L’augmentation de la fiscalité sur le capital incite certains à revoir leur stratégie d’épargne et leurs placements, souvent liés à des projets familiaux comme les études ou l’acquisition d’un logement.
Pour les employeurs, la suppression de certaines taxes a ouvert la voie à de nouveaux défis, notamment pour les petites structures, qui doivent maintenant composer avec des charges mal compensées. En réponse, certains ajustent leurs dépenses ou envisagent des investissements à l’étranger, attirés par une plus grande flexibilité.
Incitation au travail et à l’investissement : frein ou moteur ?
Cette évolution fiscale soulève une question cruciale : la solidarité nationale, telle qu’elle est conçue aujourd’hui, n’entrave-t-elle pas l’initiative ? Entre les différents seuils, les taux élevés et la complexité croissante du système, certains hésitent à se lancer, de peur que toute avancée financière soit ainsi pénalisée.
Quant à l’investissement, il est également en ligne de mire. Une hausse des prélèvements sur le capital peut réduire l’attrait pour des prises de risques nécessaires à la création d’entreprises. Cela pourrait, à terme, fragiliser le socle de financement solidaire en manquant de contributeurs suffisamment dynamiques.
Comparaisons internationales : la France, un cas à part ?
À titre de comparaison, l’Allemagne met en avant un système fiscal simplifié et peu progressif pour encourager l’investissement et l’entrepreneuriat. Les pays nordiques réussissent à maintenir un équilibre entre des impôts élevés et une acceptation sociale forte, en offrant des services publics de qualité répartis équitablement.
Des pays comme les États-Unis ou le Royaume-Uni, quant à eux, privilégient des impôts plus légers pour attirer talents et investissements, parfois au détriment de l’équité sociale. Pendant ce temps, l’Europe centrale teste des modèles novateurs, tels que la flat tax en Estonie, pour stimuler la croissance tout en préservant une solidarité ciblée.
La France pourrait tirer des enseignements précieux de ces approches pour remodeler son propre modèle. Le défi consiste à maintenir à la fois équité et compétitivité, sans léser ni les plus vulnérables ni le tissu économique.
Futur de la fiscalité : vers quels scénarios ?
Faut-il envisager d’élargir la flat tax pour rendre la France plus compétitive ? Réviser les barèmes fiscaux en les indexant sur le coût de la vie ? Le débat autour de l’adaptation de la fiscalité aux réalités locales tout en renforçant les taxes écologiques fait rage. Chaque option implique des choix délicats entre financement de la solidarité et dynamisme économique.
En substance, jusqu’où la société française sera-t-elle prête à porter sa tradition de solidarité avant d’exiger un changement vers plus de liberté ou de sécurité ? Le point d’équilibre qui se dessine influencera non seulement l’engagement de chacun, mais aussi la cohésion de notre modèle social.
La question de la lourdeur de la fiscalité au nom de la solidarité ou du découragement de l’initiative est plus personnelle qu’il n’y paraît. Chaque foyer a son ressenti et son vécu. Ce débat soulève des enjeux qui concernent véritablement l’avenir de notre société.




