Dernière mise à jour le : 3 juillet 2026

Le rendement d’une SCPI, sur le papier, paraît simple. Un pourcentage, quelques chiffres… et pourtant, dans la réalité, beaucoup d’investisseurs se trompent dans leur lecture. Entre rendement brut, net, fiscalité et frais, il devient difficile de savoir ce que vous allez réellement gagner. C’est justement là que le calcul du rendement SCPI via atf-conseil-finance.fr prend tout son intérêt. L’objectif ici est simple : vous donner une méthode claire pour comprendre, calculer et surtout interpréter votre rendement. Pas de jargon inutile, mais des explications concrètes, avec des exemples que vous pouvez appliquer directement à votre situation.
Qu’est-ce que le rendement d’une SCPI ?
Le rendement d’une SCPI correspond au revenu généré par votre investissement par rapport au prix de la part. Il s’exprime en pourcentage et permet d’évaluer la rentabilité annuelle du placement. Concrètement, lorsque vous investissez dans une SCPI, vous percevez des loyers sous forme de dividendes. Ces revenus proviennent des biens immobiliers détenus par la société (bureaux, commerces, santé, etc.). Le rendement mesure donc ce que ces loyers vous rapportent chaque année. En 2026, le rendement moyen des SCPI tourne autour de 4 % à 5 %, mais ce chiffre peut varier selon plusieurs facteurs : la qualité des actifs, la gestion ou encore la situation économique.
Il est important de ne pas confondre rendement et performance globale. Le rendement ne prend en compte que les revenus distribués. La performance, elle, inclut aussi la revalorisation du prix de la part. Autrement dit, une SCPI peut avoir un bon rendement mais une faible progression de capital… ou l’inverse.
Comment calculer le rendement d’une SCPI ?
Le calcul du rendement SCPI repose sur une formule simple, utilisée notamment sur atf-conseil-finance.fr :
Rendement SCPI (%) = (revenu annuel ÷ prix de la part) × 100
Cette formule permet d’obtenir ce que l’on appelle le taux de distribution. C’est l’indicateur principal pour comparer différentes SCPI entre elles. Prenons un exemple rapide. Vous investissez dans une SCPI avec :
- un prix de part à 1 000 €
- un revenu annuel de 45 € par part
Le calcul est le suivant :
(45 ÷ 1 000) × 100 = 4,5 %
Cela signifie que votre placement génère un rendement annuel de 4,5 % brut. Ce calcul paraît facile, mais il ne suffit pas à lui seul. Il donne une première estimation, mais ne prend pas en compte les frais, ni la fiscalité. C’est pour cette raison qu’il est souvent recommandé d’utiliser des outils plus complets comme le simulateur proposé par atf-conseil-finance.fr.
Exemple concret de calcul de rendement SCPI
Pour bien comprendre le calcul du rendement SCPI, rien ne vaut un exemple concret. C’est exactement ce que proposent les outils comme ceux de atf-conseil-finance.fr : transformer une formule simple en projection réelle. Imaginons un investissement classique. Vous achetez 10 parts de SCPI à 1 050 € chacune. Sur l’année, la SCPI vous verse 48 € par part. Voici comment se calcule votre rendement :
- Montant investi : 10 × 1 050 € = 10 500 €
- Revenus annuels : 10 × 48 € = 480 €
- Rendement : (480 ÷ 10 500) × 100 = 4,57 %
Pour rendre ça encore plus lisible, voici un tableau récapitulatif :
| Élément | Valeur |
|---|---|
| Nombre de parts | 10 |
| Prix unitaire | 1 050 € |
| Investissement total | 10 500 € |
| Revenu annuel par part | 48 € |
| Revenus totaux | 480 € |
| Rendement SCPI | 4,57 % |
Ce type de calcul permet de comparer facilement plusieurs SCPI. Mais attention : ce rendement est brut. Il ne prend pas encore en compte les frais ni la fiscalité. C’est justement à ce moment-là que beaucoup d’investisseurs se trompent. Un rendement affiché à 4,5 % peut en réalité être bien inférieur une fois tous les paramètres intégrés.
Rendement brut vs rendement net : la vraie différence
Le rendement affiché par les SCPI est presque toujours un rendement brut. Il correspond aux revenus avant toute déduction. Or, ce n’est pas ce que vous percevez réellement. Pour comprendre votre rentabilité, il faut aller plus loin. Le rendement brut correspond simplement au calcul que l’on vient de voir. C’est un indicateur utile pour comparer, mais insuffisant pour prendre une décision. Le rendement net de frais intègre déjà un premier niveau de réalité. Les SCPI prélèvent des frais de gestion, généralement autour de 8 % à 12 % des loyers. Ces frais sont déjà intégrés dans la plupart des rendements affichés, mais pas toujours de manière transparente. Ensuite vient le rendement net d’impôts. Et c’est là que l’écart peut devenir significatif. Prenons un exemple simple :
| Type de rendement | Taux |
|---|---|
| Rendement brut | 4,5 % |
| Après frais (10 %) | 4,05 % |
| Après fiscalité (30 %) | ≈ 2,8 % |
C’est pour cette raison que les simulateurs comme celui de atf-conseil-finance.fr sont importants. Ils permettent d’intégrer votre situation personnelle (TMI, prélèvements sociaux, etc.) et d’obtenir une projection beaucoup plus fiable.
Les facteurs qui influencent le rendement SCPI
Le rendement d’une SCPI n’est jamais figé. Deux SCPI affichant un taux proche peuvent en réalité avoir des profils très différents. Pour bien interpréter un rendement, il faut comprendre ce qui le fait varier. Le premier facteur, c’est la nature des actifs immobiliers. Une SCPI investie dans des bureaux ne réagira pas de la même manière qu’une SCPI spécialisée en santé ou en logistique. Certains secteurs sont plus stables, d’autres plus sensibles aux cycles économiques. La localisation est aussi à prendre en compte. Des actifs situés dans des zones dynamiques ou en Europe peuvent offrir des rendements différents, parfois plus intéressants fiscalement. C’est d’ailleurs un point souvent intégré dans les simulations sur atf-conseil-finance.fr.
La qualité de gestion est un autre élément clé. Une SCPI bien gérée maintient un taux d’occupation élevé et sélectionne des locataires solides. À l’inverse, une mauvaise gestion peut rapidement impacter les revenus distribués. Voici les principaux facteurs à surveiller :
- type d’actifs (bureaux, commerces, santé…)
- localisation géographique
- taux d’occupation des biens
- qualité des locataires
- stratégie du gestionnaire
- niveau des frais
Enfin, le contexte économique global influence directement les rendements. Taux d’intérêt, inflation ou évolution du marché immobilier peuvent faire varier les performances d’une année à l’autre.
Simulation de rendement SCPI : comment faire ?
Faire un calcul de rendement à la main, c’est utile pour comprendre. Mais dans la réalité, ça reste limité. Dès qu’on ajoute la fiscalité, les frais ou un financement à crédit, les calculs deviennent vite complexes. C’est justement là que les simulateurs comme celui de atf-conseil-finance.fr prennent tout leur sens. Concrètement, une simulation permet d’obtenir une vision beaucoup plus réaliste de votre investissement. Au lieu d’un simple pourcentage, vous allez pouvoir visualiser :
- votre rendement brut
- votre rendement net après frais
- votre rendement net après impôts
- vos revenus mensuels ou annuels
- l’évolution de votre investissement dans le temps
L’utilisation est assez simple. Il suffit généralement de renseigner quelques données :
- montant investi
- prix de la part
- revenus estimés
- situation fiscale (TMI)
- durée d’investissement
En quelques secondes, vous obtenez une projection personnalisée.
👉 Accéder au simulateur :
https://atf-conseil-finance.fr/simulateur-de-rendement-scpi/
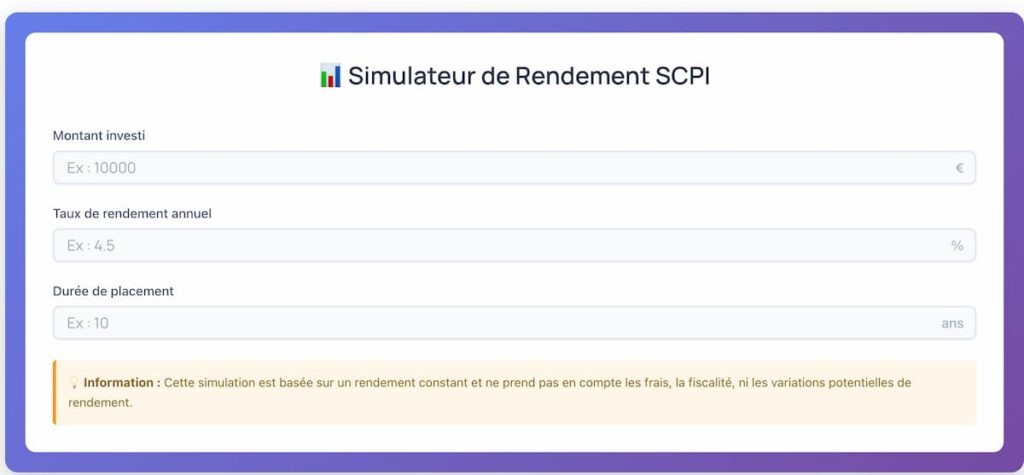
Ce type d’outil permet surtout d’éviter les erreurs classiques. Par exemple, penser qu’un rendement de 5 % est équivalent pour tous les investisseurs. En réalité, selon votre fiscalité ou votre mode de financement, le résultat final peut être très différent. C’est aussi un excellent moyen de comparer plusieurs scénarios. Investissement comptant, à crédit, diversification entre plusieurs SCPI… tout peut être testé rapidement.
Tableau comparatif des rendements SCPI en 2026
Tous les rendements SCPI ne se valent pas. Selon le type d’actifs et la stratégie de gestion, les performances peuvent varier de manière assez significative. Pour vous donner une vision claire, voici un comparatif des rendements moyens observés en 2025–2026 selon les principales catégories de SCPI.
| Type de SCPI | Rendement moyen 2025 | Rendement moyen 2026 | Tendance |
|---|---|---|---|
| Bureaux | 4,20 % | 4,10 % | Légère baisse |
| Commerces | 4,70 % | 4,80 % | Légère hausse |
| Santé / Éducation | 5,10 % | 5,15 % | Stable |
| Résidentiel | 3,50 % | 3,60 % | Stable |
| SCPI européennes | 4,40 % | 4,50 % | Hausse |
Ce tableau permet de dégager plusieurs tendances. Les SCPI de bureaux, historiquement dominantes, montrent une légère baisse liée à l’évolution du marché du travail. À l’inverse, les SCPI spécialisées (santé, éducation) restent solides et offrent une meilleure stabilité. Les SCPI européennes tirent également leur épingle du jeu. Elles bénéficient souvent d’une fiscalité plus avantageuse et d’une diversification géographique, ce qui peut améliorer le rendement net. Ce type de comparatif est d’ailleurs directement exploitable dans un simulateur comme celui de atf-conseil-finance.fr, qui permet de tester plusieurs SCPI en parallèle selon votre profil.
Comment optimiser le rendement de vos SCPI
Obtenir un bon rendement, c’est une chose. L’optimiser dans la durée en est une autre. Et c’est souvent là que se fait la vraie différence entre un investissement correct et un investissement performant. La première règle, c’est de ne pas se concentrer uniquement sur le rendement affiché. Une SCPI à 5 % peut sembler plus attractive qu’une autre à 4 %, mais si elle est plus risquée ou moins stable, le choix n’est pas forcément le bon. La diversification reste le levier le plus efficace. Investir dans plusieurs SCPI permet de répartir les risques et de lisser les performances dans le temps. Voici les bonnes pratiques à appliquer :
- répartir son investissement sur plusieurs SCPI
- diversifier les secteurs (bureaux, santé, commerces…)
- intégrer des SCPI européennes
- privilégier des gestionnaires solides
- analyser l’historique de rendement sur plusieurs années
Un autre point souvent sous-estimé : le mode de détention. Investir en direct, via une assurance-vie ou à crédit n’a pas le même impact sur le rendement final. Par exemple, certaines solutions permettent d’optimiser la fiscalité ou d’améliorer la rentabilité globale. Le réinvestissement des revenus est aussi un levier puissant. En réinjectant les dividendes dans de nouvelles parts, vous profitez de l’effet cumulatif sur le long terme. Enfin, l’utilisation d’outils comme le simulateur de atf-conseil-finance.fr permet d’ajuster votre stratégie. Vous pouvez tester différents scénarios et identifier la combinaison la plus efficace selon votre profil.
En résumé, optimiser son rendement SCPI ne repose pas sur un seul choix, mais sur une stratégie globale : diversification, fiscalité et suivi régulier.
Fiscalité des SCPI : impact sur le rendement
La fiscalité est l’un des éléments les plus déterminants dans le calcul du rendement SCPI. C’est souvent là que l’écart entre rendement théorique et rendement réel se creuse le plus. En France, les revenus issus des SCPI sont considérés comme des revenus fonciers. Ils sont donc soumis à l’impôt sur le revenu, en fonction de votre tranche marginale d’imposition (TMI), ainsi qu’aux prélèvements sociaux. Concrètement, cela signifie que vos revenus sont imposés à :
- votre taux d’imposition (11 %, 30 %, 41 % ou 45 %)
- 17,2 % de prélèvements sociaux
Ce qui peut fortement réduire le rendement net. Voici un exemple simple pour illustrer l’impact :
| TMI | Rendement brut | Fiscalité estimée | Rendement net |
|---|---|---|---|
| 11 % | 4,5 % | ~28 % | ≈ 3,2 % |
| 30 % | 4,5 % | ~47 % | ≈ 2,4 % |
| 41 % | 4,5 % | ~58 % | ≈ 1,9 % |
On voit clairement que plus votre fiscalité est élevée, plus le rendement réel diminue. C’est pour cette raison qu’un même investissement peut être intéressant pour un profil… et beaucoup moins pour un autre. Il existe cependant des solutions pour optimiser cette fiscalité. Les SCPI européennes, par exemple, peuvent bénéficier de mécanismes d’exonération partielle ou de crédit d’impôt selon les conventions fiscales. Cela permet souvent d’améliorer le rendement net. Autre option : investir via une assurance-vie. Dans ce cas, la fiscalité est différente et peut devenir plus avantageuse sur le long terme, notamment après huit ans de détention.
Notre avis sur le calcul rendement SCPI atf-conseil-finance.fr
Le calcul du rendement SCPI est souvent présenté comme simple, mais en pratique, il est beaucoup plus subtil. Entre le rendement brut, les frais, la fiscalité et les différents scénarios d’investissement, il est facile de surestimer la rentabilité réelle. C’est justement là que des outils comme ceux proposés sur atf-conseil-finance.fr prennent tout leur intérêt. Ils permettent de passer d’un calcul théorique à une projection concrète, adaptée à votre situation personnelle. Dans ce contexte, ce simulateur atf-conseil-finance.fr apporte une vraie valeur. Il permet de comparer plusieurs scénarios, d’intégrer les paramètres fiscaux et d’éviter les erreurs classiques que font beaucoup d’investisseurs débutants. Plus vous affinez votre analyse, plus vous augmentez vos chances d’obtenir un rendement cohérent avec vos objectifs.